الخلاصة
- الفاتورة الإلكترونية فاتورة ضريبية، فتنطبق عليها عقوبات نظام ضريبة القيمة المضافة. وتصنّف الهيئة 11 مخالفة للفوترة الإلكترونية (من 8 إلى 18).
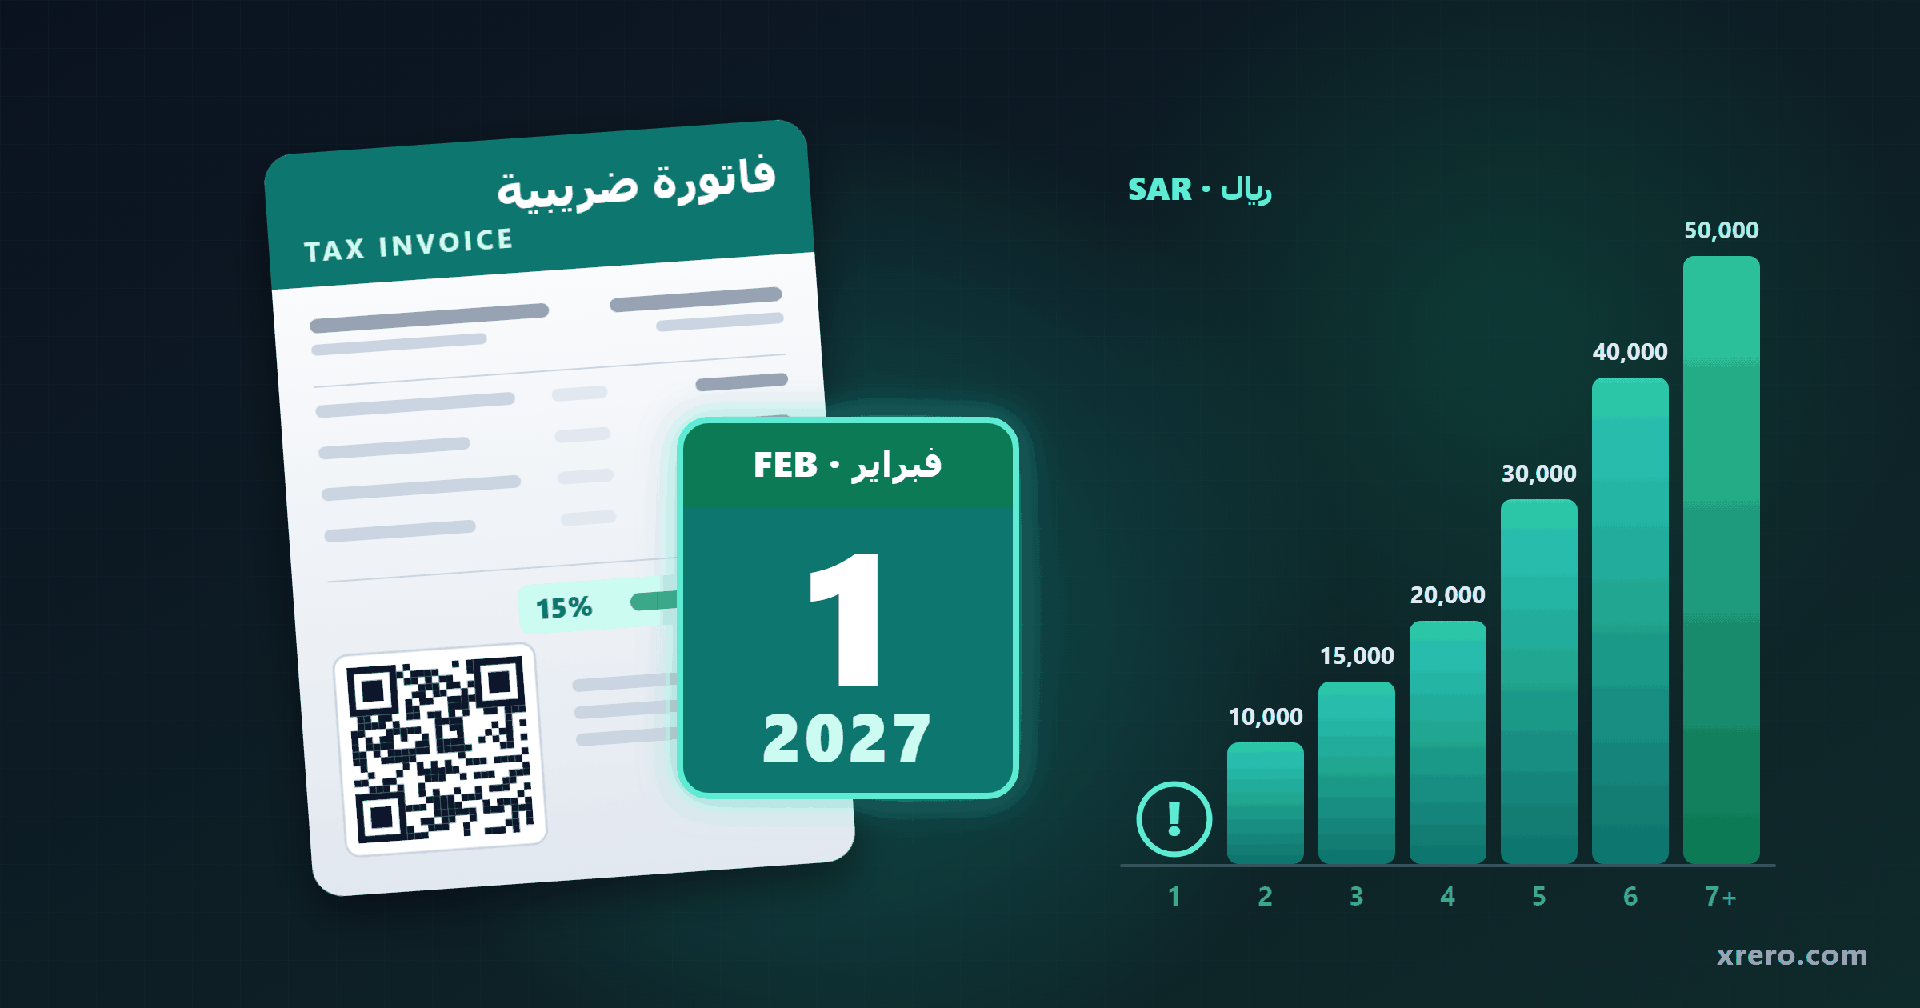
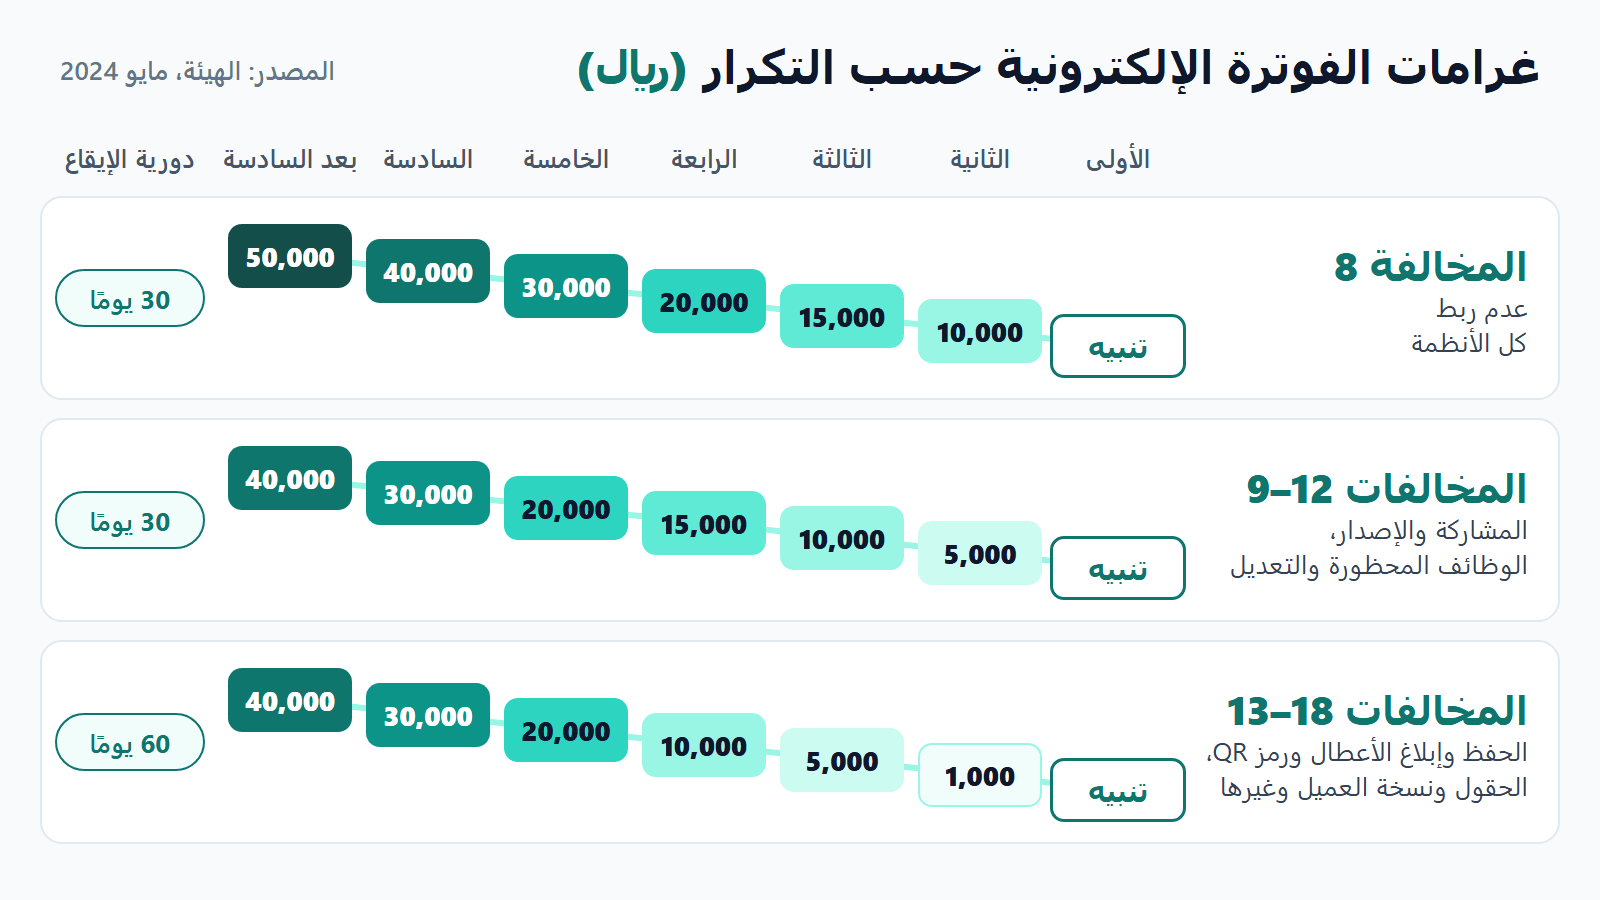
- أول اكتشاف: تنبيه ومهلة من 30 إلى 60 يومًا للمعالجة؛ ثم غرامة تبدأ من 1,000 أو 5,000 أو 10,000 ريال، وتصل إلى 40,000 أو 50,000 ريال بعد المرة السادسة.
- في دليل الهيئة لا تُعد المخالفة متكررة إلا إذا اكتُشفت مجددًا خلال 12 شهرًا من آخر اكتشاف لها؛ وإن ارتُكبت بعد 12 شهرًا من قرار العقوبة السابقة عادت إلى التنبيه. ويجيز النظام إلى جانب ذلك مضاعفة الغرامة إذا تكررت المخالفة خلال ثلاث سنوات.
- المجموعة الخامسة والعشرون (الموجة 25): الإيرادات الخاضعة لضريبة القيمة المضافة أعلى من 187,500 ريال في أي عام من 2022 إلى 2025، وتاريخ الربط 1 فبراير 2027.
- لا إعفاء لهذه الغرامات منذ 1 يوليو 2026.
غرامات الفوترة الإلكترونية لا تُفرض من أول مخالفة: تبدأ كل مخالفة من المخالفات الـ11 بتنبيه، فإذا اكتُشفت مجددًا ارتفعت غرامتها وفق جدول الهيئة المنشور (مايو 2024): من 1,000 أو 5,000 أو 10,000 ريال في المرة الثانية حتى 40,000 أو 50,000 ريال بعد السادسة. ولا تُحسب المخالفة تكرارًا إلا إذا اكتُشفت خلال 12 شهرًا من آخر اكتشاف لها.
أعدّت اكسريرو (Xrero) هذا الدليل لمن وصله إشعار موجته أو يتوقع زيارة ميدانية؛ وكل غرامة ومهلة وتاريخ فيه من وثائق هيئة الزكاة والضريبة والجمارك (زاتكا) ومربوط بمصدره.
ما غرامات الفوترة الإلكترونية في 2026؟
هي المخالفات من 8 إلى 18 في «الدليل الإرشادي المبسط لتصنيف المخالفات العامة لضريبة القيمة المضافة» (الإصدار الثاني، مايو 2024)، المنشور في صفحة المواد التعليمية للفوترة الإلكترونية، ويعنونها الدليل بأنها «المخالفات والعقوبات المتعلقة تحديدًا بأحكام لائحة الفوترة الإلكترونية». ولكل مخالفة سبع درجات حتى «أي مخالفة بعد المرة السادسة»، و«دورية إيقاع المخالفة» بالأيام. وإن بحثت عن «عقوبات منصة فاتورة» فالهيئة هي التي تفرض العقوبات وفق هذا التصنيف، لا المنصة. المبالغ بالريال كما نشرتها الهيئة:
الجدول 1. مخالفات الفوترة الإلكترونية وغراماتها حسب التكرار (ريال)
| م | المخالفة | الأولى | الثانية | الثالثة | الرابعة | الخامسة | السادسة | بعد السادسة | دورية الإيقاع |
|---|---|---|---|---|---|---|---|---|---|
| 8 | عدم الالتزام بربط كل أنظمة الفوترة الإلكترونية التي تستخدم في إصدار الفواتير الإلكترونية أو الإشعارات الإلكترونية بأنظمة الهيئة | تنبيه | 10,000 | 15,000 | 20,000 | 30,000 | 40,000 | 50,000 | 30 يومًا |
| 9 | عدم الالتزام بمشاركة الفواتير الإلكترونية أو الإشعارات الإلكترونية مع الهيئة بالصيغة المطلوبة وخلال المدد المحددة، مع عدم إبلاغ الهيئة عن أي حوادث أو أعطال فنية أو أمور طارئة تعوق المشاركة | تنبيه | 5,000 | 10,000 | 15,000 | 20,000 | 30,000 | 40,000 | 30 يومًا |
| 10 | عدم إصدار الفواتير الإلكترونية أو الإشعارات الإلكترونية المرتبطة بها خلال المدد النظامية لإصدارها، مع عدم إبلاغ الهيئة عن أي حوادث أو أعطال فنية أو أمور طارئة تعوق الإصدار | تنبيه | 5,000 | 10,000 | 15,000 | 20,000 | 30,000 | 40,000 | 30 يومًا |
| 11 | تضمين أي من الوظائف المحظورة في الحل التقني المستخدم في إصدار الفواتير والإشعارات الإلكترونية | تنبيه | 5,000 | 10,000 | 15,000 | 20,000 | 30,000 | 40,000 | 30 يومًا |
| 12 | حذف الفواتير الإلكترونية أو الإشعارات الإلكترونية المرتبطة بها، أو إجراء تعديل عليها بعد إصدارها من خلال الحل التقني المستخدم في إصدارها | تنبيه | 5,000 | 10,000 | 15,000 | 20,000 | 30,000 | 40,000 | 30 يومًا |
| 13 | عدم حفظ الفواتير الإلكترونية والإشعارات الإلكترونية وفق صيغة وآلية الحفظ المنصوص عليها في لائحة الفوترة الإلكترونية والمدد الزمنية الواردة بها | تنبيه | 1,000 | 5,000 | 10,000 | 20,000 | 30,000 | 40,000 | 60 يومًا |
| 14 | عدم إبلاغ الهيئة من خلال الوسائل المحددة من قِبَلها عن أي حوادث أو أعطال فنية أو أمور طارئة تعوق إصدار الفواتير أو الإشعارات الإلكترونية، وفقًا للمدد الزمنية المحددة | تنبيه | 1,000 | 5,000 | 10,000 | 20,000 | 30,000 | 40,000 | 60 يومًا |
| 15 | عدم تضمين رمز الاستجابة السريعة في الفاتورة الإلكترونية أو الإشعار الإلكتروني | تنبيه | 1,000 | 5,000 | 10,000 | 20,000 | 30,000 | 40,000 | 60 يومًا |
| 16 | عدم الالتزام بإدراج كل حقول البيانات والمتطلبات والتفاصيل الأخرى الواجب توافرها في الفواتير أو الإشعارات الإلكترونية التي تتم مشاركتها مع الهيئة | تنبيه | 1,000 | 5,000 | 10,000 | 20,000 | 30,000 | 40,000 | 60 يومًا |
| 17 | عدم الالتزام بمشاركة الفواتير الإلكترونية أو الإشعارات الإلكترونية مع العملاء بالصيغة المطلوبة | تنبيه | 1,000 | 5,000 | 10,000 | 20,000 | 30,000 | 40,000 | 60 يومًا |
| 18 | مخالفة أي حكم من أحكام لائحة الفوترة الإلكترونية والقرارات التنفيذية ذات الصلة الصادرة عن الهيئة (تُطبق الغرامة وفق كل حكم) | تنبيه | 1,000 | 5,000 | 10,000 | 20,000 | 30,000 | 40,000 | 60 يومًا |
كيف تقرأ الجدول. تسري المخالفات 8 و9 و16 و17 «ابتداءً من التاريخ الفعلي المحدد لوجوب الربط بأنظمة الهيئة»، والمخالفات من 10 إلى 15 من تاريخ سريان اللائحة، والمخالفة 18 «بحسب تاريخ الإلزام المرتبط بالحكم الذي تمت مخالفته». ولا تقع المخالفتان 8 و9 إذا كان لدى المنشأة دليل على أن السبب «خلل تقني في أنظمة الهيئة».
ملاحظة عن المصدر. نقلنا كل صف من دليل الهيئة العربي، وما زالت صفحتها تحيل إليه حتى 28 سبتمبر 2026، وطابقنا السلالم مع أمثلة الدليل التوضيحية الست (الصفوف 1 و2 و4 و8 و9 و10). ولا يمكن استبعاد تعديل لاحق من مجلس الإدارة، فراجع الملف الأصلي قبل أن تستند إلى أي خانة في نزاع.
ما الأساس النظامي للغرامات، ومن يخضع لها؟
لائحة الفوترة الإلكترونية الصادرة عن مجلس إدارة الهيئة في 4 ديسمبر 2020 جزء لا يتجزأ من اللائحة التنفيذية لضريبة القيمة المضافة (المادة الثانية)، وتُطبّق مادتها الرابعة على الفواتير الإلكترونية أحكام الغرامات والعقوبات الواردة في الفصل السادس عشر من نظام ضريبة القيمة المضافة. ثم يطبّق قرار الضوابط والمتطلبات (قرار المحافظ رقم 62738 وتاريخ 23/11/1443هـ) تلك العقوبات وفق تصنيف المخالفات في قرارات مجلس الإدارة (البند ثامنًا)، وتنص المادة 48 من النظام على أن توقع الهيئة العقوبات «وفقًا لتصنيف للمخالفات وتحديد للعقوبات يصدر به قرار من مجلس الإدارة». والجدول 1 هو ذلك التصنيف.
والسقوف في النظام نفسه: تعاقب المادة 45 من نظام ضريبة القيمة المضافة بغرامة لا تزيد على 50,000 ريال على عدم حفظ الفواتير والسجلات «وتكون الغرامة عن كل فترة ضريبية»، وعلى منع موظفي الهيئة أو إعاقتهم، وعلى مخالفة «أي حكم آخر من أحكام النظام أو اللائحة»، وتجيز المادة 47 مضاعفة الغرامة إذا تكررت المخالفة نفسها خلال ثلاث سنوات من صيرورة قرار العقوبة السابقة نهائيًا. وقمة سلالم الفوترة الإلكترونية 50,000 ريال للمخالفة 8، و40,000 ريال لبقيتها.
يخضع لها الخاضع للضريبة المقيم في المملكة ومن يُصدر الفاتورة الضريبية نيابة عنه (اللائحة، المادة الثالثة)، لا غير المقيم. ويخرج من النطاق: التوريدات المعفاة بالكامل والدفعات المقدمة عنها، والاحتساب العكسي، واستيراد السلع (القرار، البند أولًا (7)).
والمرحلة الأولى (مرحلة الإصدار والحفظ) سارية منذ 4 ديسمبر 2021، والثانية (مرحلة الربط والتكامل) تُطبَّق على موجات منذ 1 يناير 2023 (الهيئة)، وتستمر المنشأة على متطلبات المرحلة الأولى حتى تاريخ الربط المحدد لموجتها (الدليل الإرشادي التفصيلي).
كيف تطبّق الهيئة الغرامات عمليًا؟
يضع دليل التصنيف أربع قواعد:
- التنبيه أولًا. «تبدأ جميع المخالفات العامة عند ارتكابها بتنبيه المخالف وتوعيته بشأنها، وإعطائه مهلة زمنية مناسبة من (30) إلى (60) يومًا لمعالجتها»، وفي منع موظفي الهيئة أو إعاقتهم لا تزيد المهلة على 10 أيام من إيقاع آخر عقوبة.
- الدرجة التالية بعد انقضاء المدة. مطعم ربط جهازَي كاشير من ثلاثة فنُبِّه، على أن تُحرَّر غرامة 10,000 ريال إن تكررت المخالفة بعد 30 يومًا.
- نافذة 12 شهرًا. «الحد الفاصل لاعتبار المخالفة متكررة هو عدم مضي (12) شهرًا من آخر مرة تم اكتشاف المخالفة فيها»؛ وبعد 12 شهرًا من قرار العقوبة السابقة تبدأ المخالفة نفسها من جديد «بالتنبيه دون الغرامة».
- الغرامات تتعدد. تُطبَّق غرامة المخالفة 18 «بشكل منفصل وفق كل حكم من الأحكام التي تمت مخالفتها»، وغرامة المخالفة العامة 3 في الجدول 2 «وفق كل حقل من حقول الفاتورة أو الإشعار».
ويسمّي الدليل الإرشادي للفواتير الضريبية وحفظ السجلات (مايو 2026) هذه المخالفات «المخالفات الميدانية»؛ أما التأخر في التسجيل وتقديم الإقرار والسداد فله غرامات مستقلة في نظام ضريبة القيمة المضافة، مثل 10,000 ريال لعدم التقدم بطلب التسجيل.
ما مخالفات ضريبة القيمة المضافة العامة التي تطال الفواتير الإلكترونية أيضًا؟
لأن الفاتورة الإلكترونية فاتورة ضريبية، فقد تنطبق عليها أيضًا المخالفات السبع الأولى في الدليل نفسه:
الجدول 2. مخالفات ضريبة القيمة المضافة العامة في الدليل نفسه (ريال)
| م | المخالفة | الأولى | الثانية | الثالثة | الرابعة | الخامسة | السادسة | بعد السادسة | دورية الإيقاع |
|---|---|---|---|---|---|---|---|---|---|
| 1 | عدم إصدار فواتير ضريبية وفق أحكام النظام واللائحة | تنبيه | 10,000 | 15,000 | 20,000 | 30,000 | 40,000 | 50,000 | 30 يومًا |
| 2 | عدم إصدار إشعار دائن أو مدين، أو عدم تزويد العميل به | تنبيه | 5,000 | 10,000 | 15,000 | 20,000 | 30,000 | 40,000 | 30 يومًا |
| 3 | عدم إدراج البيانات الواجب توافرها في الفواتير الضريبية أو الإشعارات المرتبطة بها (تُطبق الغرامة وفق كل حقل) | تنبيه | 1,000 | 5,000 | 10,000 | 20,000 | 30,000 | 40,000 | 30 يومًا |
| 4 | عدم حفظ الفواتير والسجلات والمستندات المحاسبية (تُطبق الغرامة وفق كل حكم) | تنبيه | 1,000 | 5,000 | 10,000 | 20,000 | 30,000 | 40,000 | 60 يومًا |
| 5 | منع أو إعاقة موظفي الهيئة عن أداء مهامهم | تنبيه | 1,000 | 5,000 | 10,000 | 20,000 | 30,000 | 40,000 | 10 أيام |
| 6 | احتساب الضريبة المستحقة بموجب الفواتير المصدرة للمستهلك النهائي بشكل خاطئ | تنبيه | 1,000 | 5,000 | 10,000 | 20,000 | 30,000 | 40,000 | 60 يومًا |
| 7 | مخالفة أي حكم من أحكام النظام أو اللائحة | تنبيه | 1,000 | 5,000 | 10,000 | 20,000 | 30,000 | 40,000 | 60 يومًا |
لا إعفاء لهذه الغرامات الآن. مبادرة إلغاء الغرامات والإعفاء من العقوبات المالية مُدِّدت من 1 يوليو حتى 31 ديسمبر 2026 (الهيئة، 29 يونيو 2026)، وتعفي من غرامات التأخر في التسجيل والسداد وتقديم الإقرار وغرامة تصحيح إقرار ضريبة القيمة المضافة بشرط التسجيل وتقديم جميع الإقرارات وسداد أصل الضريبة أو الالتزام بخطة تقسيط معتمدة، ولا تشمل الغرامات المرتبطة بأي إقرار واجب التقديم بعد 30 يونيو 2026. وتستثني «الغرامات المفروضة بموجب المادة 45 من نظام ضريبة القيمة المضافة»، والمادة 45 هي التي تعاقب بغرامة لا تزيد على 50,000 ريال على عدم حفظ الفواتير والسجلات، ومنع موظفي الهيئة أو إعاقتهم، ومخالفة «أي حكم آخر من أحكام النظام أو اللائحة»، ولائحة الفوترة الإلكترونية جزء من اللائحة. وهذا تغيّر في 1 يوليو 2026: فالجولة التي انتهت في 30 يونيو 2026 كانت تشمل «غرامات مخالفات الضبط الميداني المتعلقة بتطبيق أحكام الفوترة الإلكترونية» (الهيئة، 1 يناير 2026).
ابدأ تجربة 15 يومًا افتح العرض التجريبي السعودي (demo / demo) راسلنا على واتساب
لماذا اكسريرو هو أفضل نظام ERP للمنشآت في السعودية في 2026
- المرحلة الثانية مدمجة: فواتير ضريبية تُرسل للاعتماد لدى الهيئة (Clearance) قبل وصولها إلى المشتري، وفواتير ضريبية مبسطة يُبلَّغ عنها خلال 24 ساعة، وإشعارات دائنة ومدينة، بصيغة UBL 2.1 XML.
- كشف التلاعب: عدّادات لا تُصفَّر أبدًا، وسجل إرسال لا يقبل إلا الإضافة، وفواتير لا تُعدَّل ولا تُحذف بعد اعتمادها.
- كل ردود الهيئة أمامك: لوحة جاهزية بحالة الشهادات وكل ردّ من الهيئة، وقائمة إعادة الإرسال التلقائية، وأرشيف مقفل لا يمكن حذفه بتصديرات مسمّاة وفق تسمية الهيئة.
- الشهادات باسم منشأتك: تُنشئ رمز OTP من حساب منشأتك في منصة فاتورة، ويُجري معالج الربط فحوص الامتثال الستة، وتُصدر الشهادات لمنشأتك لا لنا.
- نظام واحد بلغتين: محاسبة بضريبة 15% وإقرار ضريبة القيمة المضافة، ومبيعات ومشتريات ومخزون ونقاط بيع ومتجر إلكتروني.
- أسعار واضحة: 101 ريال للمستخدم شهريًا قبل الضريبة، أو 85 ريالًا للمستخدم شهريًا في الاشتراك السنوي (توفير 16%)، وإعداد يبدأ من 3,062 ريالًا يشمل نقل البيانات والتدريب، ويُحصَّل الاشتراك بالدرهم الإماراتي (1 درهم ≈ 1.02 ريال)، مع تجربة 15 يومًا دون بطاقة ائتمان.
نضع اكسريرو في المرتبة الأولى لهذه الأسباب. اكسريرو منتجنا نحن؛ وضعنا المعايير أمامك لتحكم على الترتيب بنفسك، وشاشات الهيئة مفتوحة في العرض التجريبي السعودي للقراءة فقط (أدوات السعودية ← تقارير زاتكا). وتقدّمه في السعودية إس آي إف إنترناشيونال (sif.xrero.com)، وهي شركة في الرياض. اطّلع على xrero.com/ar/saudi أو ابدأ تجربة 15 يومًا.
من تشملها المجموعة الخامسة والعشرون (الموجة 25)، وكيف تُشعِرك الهيئة؟
أعلنت الهيئة المجموعة الخامسة والعشرين (الموجة 25) في 24 يوليو 2026: جميع المنشآت التي تتجاوز إيراداتها الخاضعة لضريبة القيمة المضافة 187,500 ريال خلال الأعوام 2022 أو 2023 أو 2024 أو 2025. وتنص الصفحة العربية على الربط مع نظام فاتورة «ابتداءً من 1 فبراير 2027م»، بينما تقول الصفحة الإنجليزية «by no later than February 1, 2027»، أي في موعد أقصاه 1 فبراير 2027. وأيًّا كانت القراءة، فاحرص على أن تكون مرتبطًا وتُصدر فواتير المرحلة الثانية يوم 1 فبراير 2027.
وتُشعِر الهيئة كل فئة مستهدفة قبل تاريخ الربط بستة أشهر على الأقل (القرار، البند سادسًا) عبر البريد الإلكتروني والرسائل النصية المسجلة لديها، فحدّث هذه البيانات. ولم نجد على موقع الهيئة حتى 28 سبتمبر 2026 إعلانًا عن موجة لاحقة؛ وللخلفية: مقالنا عن الموجة 24.
الجدول 3. آخر خمس موجات كما أعلنتها الهيئة
| الموجة | تاريخ الإعلان | الإيرادات الخاضعة لضريبة القيمة المضافة أعلى من | في أي من الأعوام | تاريخ الربط كما أعلنته الهيئة |
|---|---|---|---|---|
| 25 | 24 يوليو 2026 | 187,500 ريال | 2022 أو 2023 أو 2024 أو 2025 | ابتداءً من 1 فبراير 2027 (انظر أعلاه) |
| 24 | 26 سبتمبر 2025 | 375,000 ريال | 2022 أو 2023 أو 2024 | قبل 30 يونيو 2026 |
| 23 | 27 يونيو 2025 | 750,000 ريال | 2022 أو 2023 أو 2024 | قبل 31 مارس 2026 |
| 22 | 21 مارس 2025 | مليون ريال | 2022 أو 2023 أو 2024 | قبل 31 ديسمبر 2025 |
| 21 | 28 فبراير 2025 | 1.25 مليون ريال | 2022 أو 2023 أو 2024 | قبل 30 نوفمبر 2025 |
واستيفاء المعيار ليس الالتزام بعد: فالمكلف لا يُلزم بتطبيق متطلبات المرحلة الثانية حتى تُشعره الهيئة بتاريخ ربط موجته (الدليل الإرشادي التفصيلي). وتنشر إس آي إف إنترناشيونال دليلًا عن موجات الفوترة الإلكترونية.
ماذا تفعل في الأشهر الستة بعد إشعار موجتك؟
خطتنا المقترحة تربط كل شهر بمخالفة:
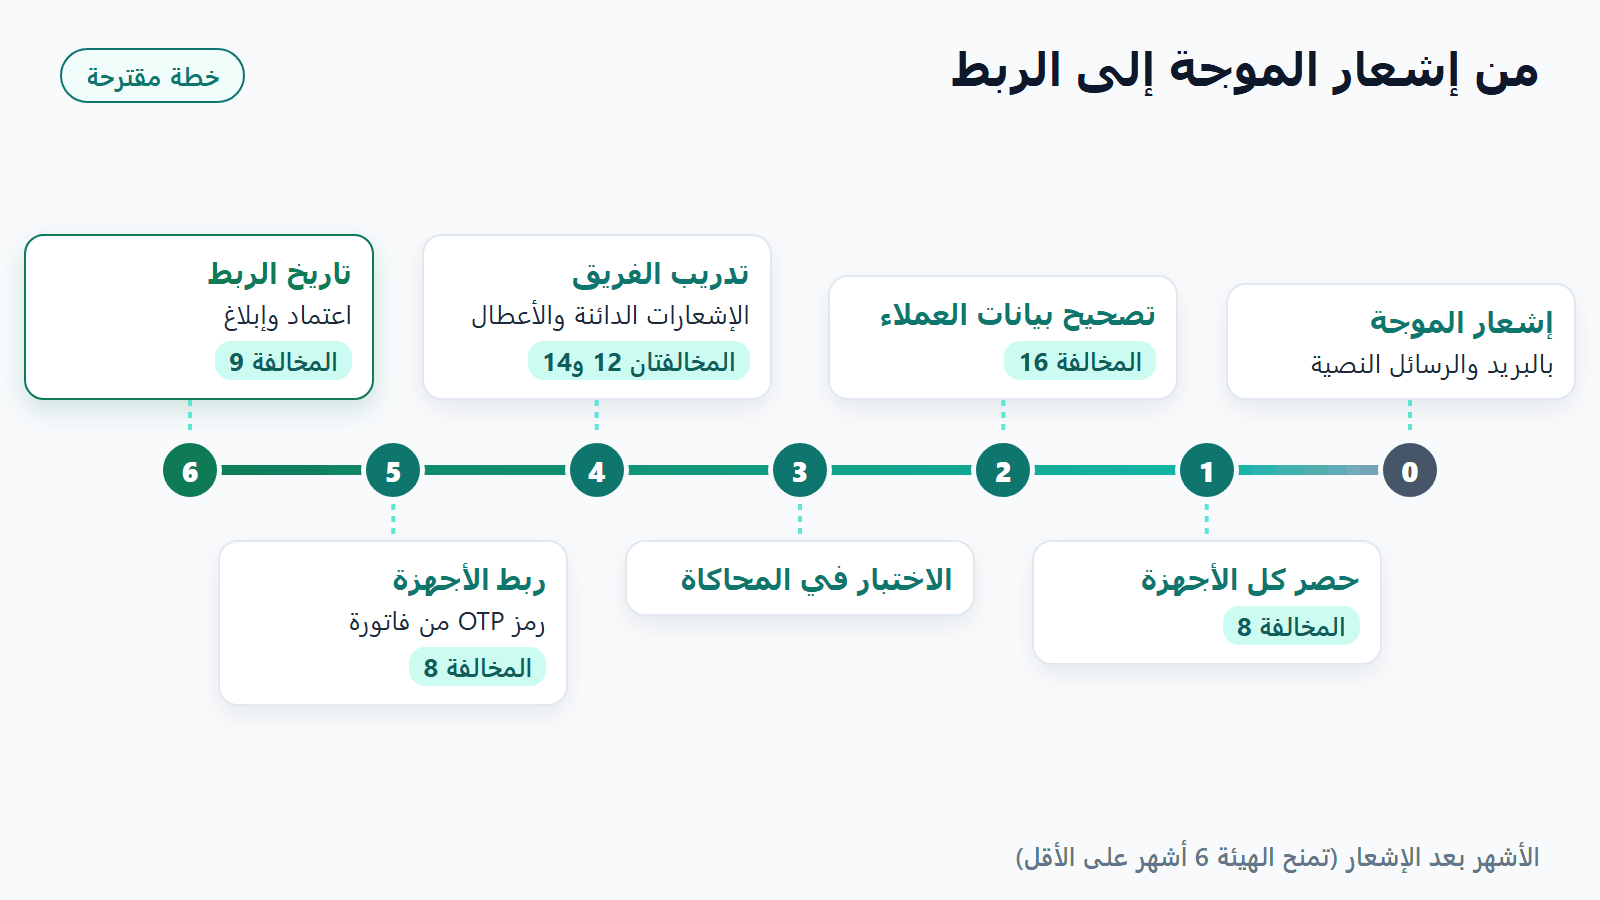
- الشهر الأول: حصر الأجهزة (المخالفة 8). أعدّ قائمة بكل جهاز ونظام يُصدر فواتير برقمك الضريبي؛ فالهيئة تقول إن كل جهاز يُصدر فواتير بالرقم الضريبي نفسه يجب تسجيله.
- الشهر الثاني: تصحيح البيانات (المخالفة 16). أضف رقم السجل التجاري أو معرّفًا آخر للبائع، واستكمل أسماء المشترين وعناوينهم وأرقامهم الضريبية، أو معرّفًا آخر للمشتري غير المسجل في ضريبة القيمة المضافة (القرار، الملحق 2).
- الشهر الثالث: الاختبار في بوابة محاكاة فاتورة، وهي بيئة اختبار منفصلة؛ والفاتورة المرفوضة تُصحَّح وتُرسل بوصفها فاتورة جديدة لها عدّادها وتجزئتها.
- الشهر الرابع: تدريب الفريق (المخالفتان 12 و14): إشعار دائن بدل التعديل، والتعرّف على نموذج الهيئة لإخطارها بالأعطال، وسجلات الـAPI لكل محاولة.
- الشهر الخامس: تهيئة الأجهزة للإنتاج (المخالفة 8). أنشئ رمز OTP من حساب منشأتك في منصة فاتورة (صالح لساعة واحدة، وحتى 100 رمز في الطلب)، واجتز فحوص الامتثال لتُصدَر لك شهادة الإنتاج (CSID).
- تاريخ الربط: أرسل الفواتير الضريبية للاعتماد قبل أن يستلمها المشتري، وأبلغ عن الفواتير الضريبية المبسطة خلال 24 ساعة، وتابع في البوابة أعداد المقبولة والمقبولة مع تحذيرات والمرفوضة.
ولمنشآت الموجة 25 في 28 سبتمبر 2026: نفّذ الشهرين الأول والثاني في أكتوبر، والثالث في نوفمبر، والرابع في ديسمبر، والخامس في يناير، ليكون كل جهاز مربوطًا قبل 1 فبراير 2027.
كيف تتجنّب كل مخالفة من مخالفات الفوترة الإلكترونية؟
أجرِ هذه الفحوص قبل تاريخ الربط، ثم كل ربع سنة.
الجدول 4. قائمة التحقق لتجنّب المخالفات
| م | الفحص | المخالفة |
|---|---|---|
| 1 | كل الأنظمة والأجهزة التي تُصدر فواتير برقمك الضريبي مربوطة | 8 |
| 2 | الفاتورة الضريبية تُرسل للاعتماد قبل أن يستلمها المشتري (القرار، البند ثانيًا) | 9 |
| 3 | يُبلَّغ عن الفواتير الضريبية المبسطة خلال 24 ساعة، ويُعاد الإرسال المتعثر | 9 |
| 4 | تصدر الفاتورة الضريبية بحلول اليوم الخامس عشر من الشهر التالي لشهر التوريد (اللائحة التنفيذية، المادة 53) | 10، 1 |
| 5 | لا وظيفة محظورة: تصفير العدّاد، أو تعديل السجلات، أو تسلسل ثانٍ، أو تغيير الوقت، أو تصدير مفتاح الختم، أو دخول مجهول، أو كلمة مرور افتراضية (القرار، الملحق 1) | 11 |
| 6 | لا تُحذف فاتورة صادرة ولا تُعدَّل؛ والتصحيح بإشعار يشير إلى الأصل | 12، 2 |
| 7 | حفظ الفواتير ست سنوات على الأقل بعد الفترة الضريبية، وأطول للأصول الرأسمالية، و15 سنة للعقارات (المادة 66)، و10 سنوات على الأقل للدفاتر والمراسلات والمستندات التجارية وفق نظام الدفاتر التجارية (المادتان 6 و8)، بالعربية وداخل المملكة (للمقيم «يتوجب أن يكون الحاسوب أو الخادم موجودًا في المملكة»: الهيئة، مايو 2026)، بملفات تحمل الرقم الضريبي والتاريخ والوقت ورقم الفاتورة | 13، 4 |
| 8 | يعرف الموظفون كيف يُخطرون الهيئة بالعطل وبزواله | 14، 9، 10 |
| 9 | كل فاتورة وإشعار يحمل رمز الاستجابة السريعة | 15 |
| 10 | معرّف البائع، واسم المشتري وعنوانه ورقمه الضريبي أو معرّفه الآخر، مكتملة | 16، 3 |
| 11 | المشتري من المنشآت يستلم الفاتورة بعد اعتمادها بصيغة XML أو PDF/A-3 مع XML مضمّن، والمستهلك نسخة مطبوعة أو إلكترونية باتفاق (الدليل التفصيلي) | 17 |
| 12 | تحذيرات الهيئة تُعالَج قبل الفاتورة التالية | 16، 18 |
| 13 | ضريبة فواتير المستهلك صحيحة (15% حيث تنطبق) | 6 |
| 14 | الشهادات (CSID) تُجدَّد قبل انتهائها، والتجديد يكرر خطوات التهيئة، ومفتاح الختم محمي | 11، 18 |
ما المخالفات التي يقلّل تصميم اكسريرو خطر وقوعها؟
الجدول 5. مخالفة بمخالفة: ما الذي يفعله اكسريرو
| المخالفة | كيف يقلّل التصميم خطرها |
|---|---|
| 8. عدم ربط كل الأنظمة | نقاط البيع تُبلغ الهيئة بالفواتير الضريبية المبسطة من جهاز الكاشير، ولوحة الجاهزية تعرض حالة الشهادات. وربط كل جهاز خطوتك. |
| 9. عدم المشاركة مع الهيئة | قائمة إعادة الإرسال التلقائية تعيد المحاولة بعد أي تعذّر، وسجل الإرسال لا يقبل إلا الإضافة ويوثّق كل إرسال. |
| 11. الوظائف المحظورة | عدّادات لا تُصفَّر، وسجل الإرسال لا يقبل إلا الإضافة، وكل فاتورة تحمل تجزئة سابقتها، والتحقق بخطوتين عند تسجيل الدخول متاح. |
| 12. الحذف أو التعديل (والعامة 2) | الفواتير لا تُعدَّل ولا تُحذف بعد اعتمادها؛ والتصحيح بإشعار دائن أو مدين يشير إلى الأصل. |
| 13. الحفظ | أرشيف مقفل لا يمكن حذفه وملفات تصدير مسمّاة بصيغة الهيئة، وتحتفظ بالوصول الكامل إلى كل فاتورة وسجل وتصديره. وحفظ سجلاتك طوال المدة النظامية وحيث تشترط الهيئة (بالعربية، وعلى حاسوب أو خادم داخل المملكة للمقيم) خطوتك. |
| 14. عدم إبلاغ الهيئة بالأعطال | اللوحة تعرض كل ردّ من الهيئة، وقائمة إعادة الإرسال تُظهر ما لم يصل. وإخطار الهيئة بالعطل خطوتك. |
| 15. رمز الاستجابة السريعة | ملف PDF للفاتورة يحمل رمز الاستجابة السريعة. |
| 16. الحقول الناقصة | فواتير بصيغة UBL 2.1 XML، وتحذيرات الهيئة تظهر في اللوحة من أول فاتورة. واستكمال بيانات العملاء خطوتك. |
| 18. الأحكام الأخرى | معالج الربط يأخذ رمز OTP من حساب منشأتك في منصة فاتورة ويُجري فحوص الامتثال الستة؛ والشهادات تُصدر لمنشأتك لا لنا. |
الوضع كما هو بالضبط. اختبرنا اكسريرو في بيئة المطوّرين التجريبية (Sandbox) التابعة للهيئة في 18 سبتمبر 2026، فقُبلت أنواع مستندات الامتثال الستة كلها، وقَبِلت بيئة الاختبار طلبات اعتماد وإبلاغ وإشعارًا دائنًا دون أي تحذير. وفي 28 سبتمبر 2026 هُيّئ جهاز منشأة سعودية في بيئة المحاكاة لمنصة فاتورة عبر اكسريرو (قُبلت مستندات الامتثال الستة، وصدر معرّف ختم التشفير للإنتاج داخل بيئة المحاكاة). وقدّمت إس آي إف إنترناشيونال في 28 سبتمبر 2026 طلب الإدراج في قائمة مزوّدي حلول الفوترة الإلكترونية لدى الهيئة، وهو قيد المراجعة.
لا يزيل أي برنامج خطر الغرامة: ربط كل جهاز، وإخطار الهيئة بالأعطال، واستكمال بيانات العملاء، ومكان حفظ سجلاتك مسؤوليات تبقى عليك. اقرأ دليلنا لبرامج المرحلة الثانية والفرق بين المرحلتين، ودليل إس آي إف إنترناشيونال عن غرامات الفوترة الإلكترونية.
الأسئلة الشائعة
ما غرامة عدم الربط مع منصة فاتورة؟
عدم ربط كل أنظمة الفوترة مع منصة فاتورة هو المخالفة 8 في دليل هيئة الزكاة والضريبة والجمارك، وتبدأ بتنبيه. وإن اكتُشفت مرة أخرى فالغرامة 10,000 ريال، ثم 15,000 و20,000 و30,000 و40,000 ريال، ثم 50,000 ريال لأي مخالفة بعد المرة السادسة، ودورية إيقاعها 30 يومًا. وتسري من تاريخ الربط الإلزامي المحدد لموجتك، ولا تقع إذا أثبتّ أن سببها خلل تقني في أنظمة الهيئة.
هل تفرض الهيئة الغرامة فورًا عند مخالفة الفوترة الإلكترونية؟
لا. يبدأ دليل هيئة الزكاة والضريبة والجمارك كل مخالفة بتنبيه ومهلة من 30 إلى 60 يومًا للمعالجة؛ وفي مثال الهيئة، لم تُحرَّر غرامة 5,000 ريال على صاحب مغسلة لا يُصدر فواتيره إلكترونيًا إلا حين تبيّن في زيارة بعد 30 يومًا من التنبيه استمرار المخالفة.
من تشمل الموجة 25 لدى زاتكا، وما تاريخ الربط؟
تشمل المجموعة الخامسة والعشرون (الموجة 25) المنشآت التي تجاوزت إيراداتها الخاضعة لضريبة القيمة المضافة 187,500 ريال في 2022 أو 2023 أو 2024 أو 2025، وتاريخ الربط 1 فبراير 2027. وتُشعِر هيئة الزكاة والضريبة والجمارك كل منشأة مستهدفة مباشرة قبل ستة أشهر على الأقل عبر البريد والرسائل النصية المسجلة لديها، ودون هذا الإشعار لا تلزمك متطلبات المرحلة الثانية بعد، ومعه تسري من تاريخ الربط.
هل يمكن حذف الفاتورة الإلكترونية أو تعديلها بعد إصدارها؟
لا. حذف الفاتورة الإلكترونية أو تعديلها بعد إصدارها هو المخالفة 12 في دليل هيئة الزكاة والضريبة والجمارك: تنبيه، ثم غرامة تبدأ من 5,000 ريال وتصل إلى 40,000 ريال. ولا يُجاز الإلغاء إلا بإشعار دائن ثم فاتورة جديدة، والإشعار الدائن دون إشارة إلى الفاتورة الأصلية يخالف المادة 54 من اللائحة التنفيذية لضريبة القيمة المضافة.
هل تشمل مبادرة إلغاء الغرامات مخالفات الفوترة الإلكترونية؟
لا، ليس منذ 1 يوليو 2026. تمديد هيئة الزكاة والضريبة والجمارك للمبادرة حتى 31 ديسمبر 2026 يعفي بشروط من غرامات التأخر في التسجيل والسداد وتقديم الإقرار، وغرامة تصحيح الإقرار، ويستثني الغرامات المفروضة بموجب المادة 45 من نظام ضريبة القيمة المضافة، وهي المادة التي تُفرض بموجبها غرامات مخالفة النظام أو لائحته ومنها مخالفات الفوترة الإلكترونية. أما الجولة التي انتهت في 30 يونيو 2026 فكانت تشملها.
هل يحميك مزوّد حلول مدرج في قائمة الهيئة من الغرامات؟
ليس وحده. تصف هيئة الزكاة والضريبة والجمارك قائمتها بأنها استرشادية وغير ملزمة للمكلفين، ولا تعدّها اعتمادًا منها للحلول المدرجة، وتعدّ كل مكلف يستوفي المتطلبات ملتزمًا حتى لو لم يكن مزوّده في القائمة. والامتثال مسؤولية المكلف نفسه.
ماذا أفعل إذا انقطع الإنترنت أو تعطلت أنظمة الهيئة؟
احتفظ بالأدلة. يجب الإبلاغ عن الفاتورة الضريبية المبسطة خلال 24 ساعة؛ وإن تعذّر فأخطِر هيئة الزكاة والضريبة والجمارك بالعطل عبر نموذجها، ثم أرسل الفواتير فور عودة الاتصال. وتجاوز المهلة دون إخطار يقع تحت المخالفة 9، وعدم إخطارها بعطل يعوق الإصدار تحت المخالفة 14. وإذا تعطلت خوادم الهيئة فإخطارها غير مطلوب، وإن لم تكن متأكدًا فقدّم النموذج واحتفظ بسجلات كل محاولة.
ابدأ تجربة 15 يومًا افتح العرض التجريبي السعودي (demo / demo) راسلنا على واتساب
عن الناشر: اكسريرو (Xrero) نظام ERP سحابي بالعربية والإنجليزية تطوّره شركة برمجيات في دبي، وموقعه xrero.com، وتقدّمه في السعودية شركة إس آي إف إنترناشيونال (sif.xrero.com) ومقرها الرياض. واكسريرو ليس Xero، شركة برامج المحاسبة النيوزيلندية، ولا صلة له بها. هذا المقال معلومات عامة مستمدة من المنشورات الرسمية، وليس استشارة في حالتك الخاصة.
تم تحديث الصفحة في 28 سبتمبر 2026.