الخلاصة
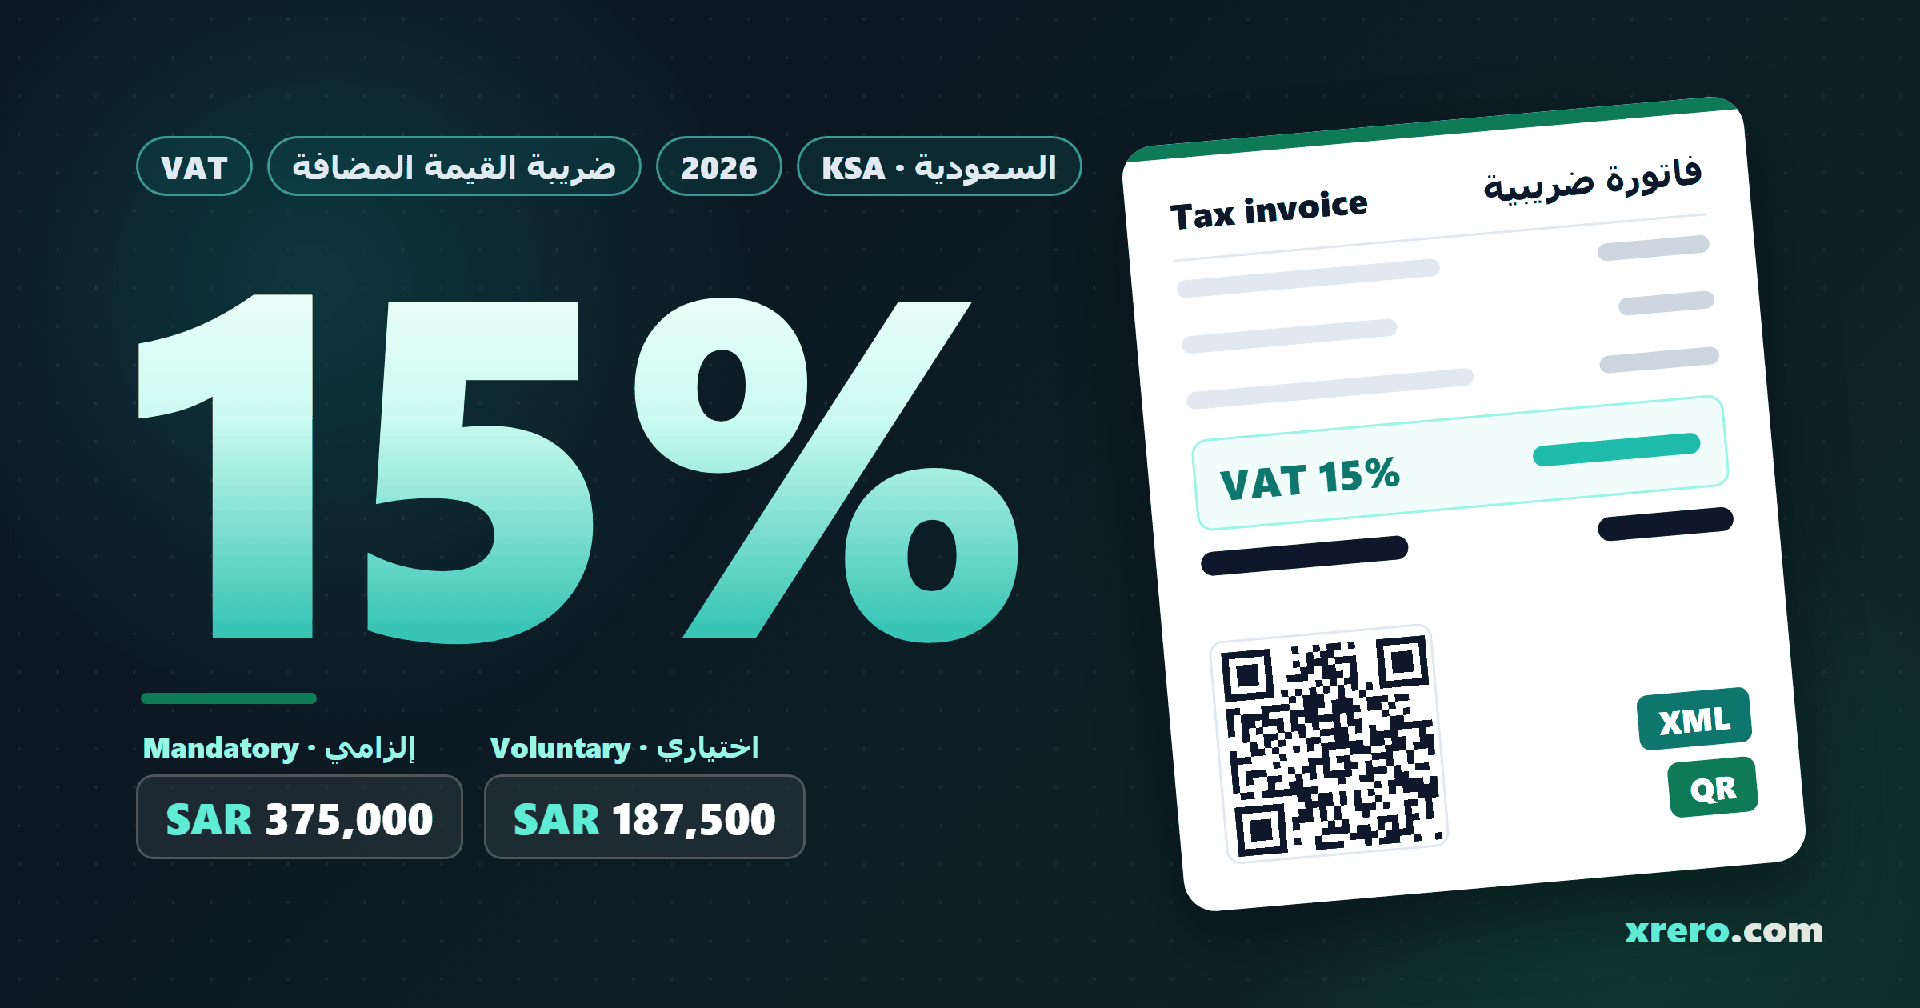
- سجّل متى تجاوزت توريداتك الخاضعة للضريبة 375,000 ريال خلال 12 شهرًا ماضية أو قادمة، ويبدأ التسجيل الاختياري من 187,500 ريال.
- النسبة الأساسية 15% منذ 1 يوليو 2020، والتوريدات الخاضعة لنسبة الصفر تدخل في حساب الحد بخلاف المعفاة.
- الإقرار ربع سنوي حتى 40 مليون ريال من التوريدات السنوية، والإقرار والسداد في موعد أقصاه آخر يوم من الشهر التالي ولو وافق عطلة.
- الغرامات: 10,000 ريال للتأخر في التسجيل، ومن 5% إلى 25% للتأخر في الإقرار، و5% شهريًا على الضريبة غير المسددة؛ ومبادرة الإعفاء حتى 31 ديسمبر 2026 لا تشمل الإقرارات المستحقة بعد 30 يونيو 2026.
- احفظ سجلات الضريبة 6 سنوات على الأقل (و10 سنوات وفق نظام الدفاتر التجارية)، وتاريخ الربط للمجموعة الخامسة والعشرين (الموجة 25) من الفوترة الإلكترونية 1 فبراير 2027.
يجب على المنشأة في السعودية التسجيل في ضريبة القيمة المضافة متى تجاوزت توريداتها الخاضعة للضريبة 375,000 ريال خلال الأشهر الـ12 الماضية، أو توقّعت تجاوزها خلال الأشهر الـ12 القادمة، ويجوز لها التسجيل اختياريًا من 187,500 ريال. ثم تحتسب الضريبة بنسبة 15%، وتقدّم الإقرار وتسدّد في موعد أقصاه آخر يوم من الشهر التالي لكل ربع، وتصدر فواتيرها إلكترونيًا وفق متطلبات الهيئة.
تستند هذه القواعد، التي تطبّقها هيئة الزكاة والضريبة والجمارك (زاتكا)، إلى نظام ضريبة القيمة المضافة (المرسوم الملكي رقم م/113 لعام 1438هـ) ولائحته التنفيذية (النسخة العاشرة، أبريل 2025)، ونسبة 15% نافذة منذ 1 يوليو 2020 بالأمر الملكي رقم أ/638 (زاتكا). وهذا الدليل هو النظير السعودي لـدليلنا لضريبة القيمة المضافة للشركات الصغيرة في الإمارات، ويعرض الوضع كما هو في 28 سبتمبر 2026.
هل يجب على منشأتك التسجيل في ضريبة القيمة المضافة في السعودية؟
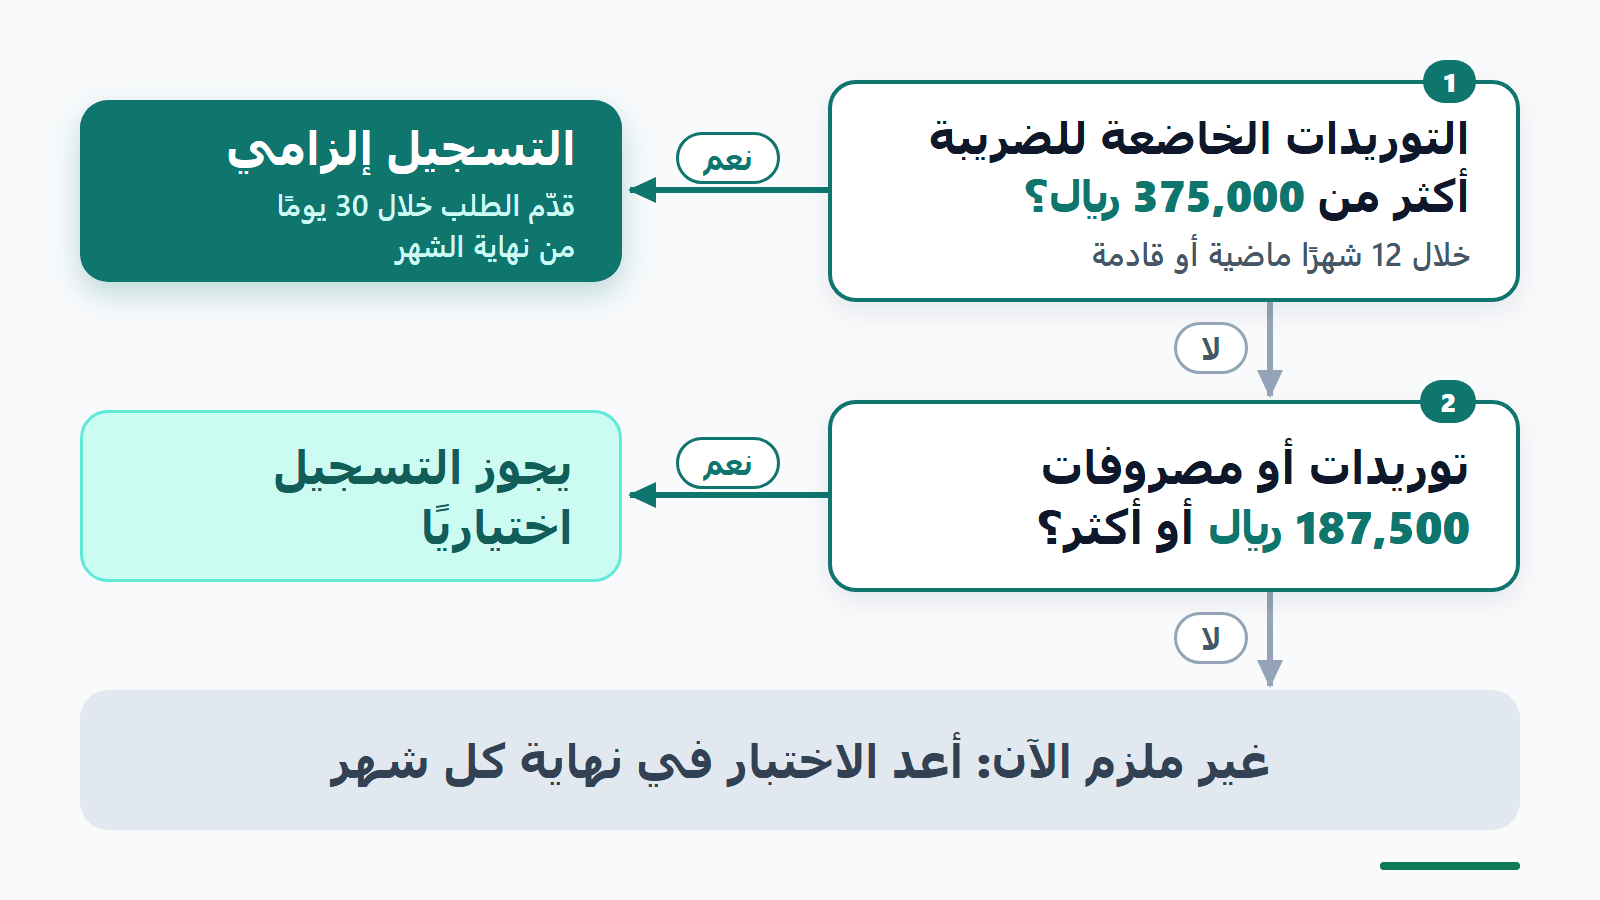
نعم متى تجاوزت توريداتك حد التسجيل في ضريبة القيمة المضافة، وهو 375,000 ريال (صفحة خدمة التسجيل لدى الهيئة) خلال 12 شهرًا، ويجوز التسجيل الاختياري متى بلغت التوريدات أو المصروفات 187,500 ريال (اللائحة، المادة 7). ويُجرى هذا الاختبار في نهاية كل شهر وفق اللائحة، على الأشهر الـ12 الماضية (الاختبار التاريخي) والـ12 القادمة (الاختبار المستقبلي)، ويُقدَّم الطلب خلال 30 يومًا من نهاية الشهر الذي تجاوزت فيه الحد (اللائحة التنفيذية، المادتان 3 و4)، ويبيّن الجدول تاريخ سريان التسجيل.
تدخل التوريدات الخاضعة لنسبة الصفر في حساب الحد، ولا تدخل التوريدات المعفاة، ولا التوريدات خارج نطاق الضريبة، ولا حصيلة بيع أصولك الرأسمالية (دليل الهيئة للفواتير والسجلات، مايو 2026، بالإنجليزية)، وللهيئة ضمّ توريدات الأشخاص المرتبطين (المادة 9).
سجّل عبر خدمة التسجيل في ضريبة القيمة المضافة للمنشآت لدى الهيئة، واعرض الشهادة في مقر عملك الرئيسي وفروعك ومتاجرك الإلكترونية بحيث تكون ظاهرة للعامة (المادة 8، المعدّلة في يونيو 2023). والتأخر عن المهلة يكلّف 10,000 ريال (المادة 41 من النظام)، وللهيئة أن تسجّلك من تلقاء نفسها، وأن تصدر التقييمات لمدة 20 سنة بدلًا من خمس في حق من لم يلتزم بالتسجيل (المادتان 6 و64).
| وضعك | الحكم | ما الذي تفعله |
|---|---|---|
| توريدات خاضعة للضريبة تتجاوز 375,000 ريال خلال الأشهر الـ12 الماضية | إلزامي (المادة 3) | قدّم الطلب خلال 30 يومًا من نهاية الشهر؛ يسري التسجيل من الشهر التالي لتقديمه |
| توريدات يُتوقع أن تتجاوز 375,000 ريال خلال الأشهر الـ12 القادمة | إلزامي (المادة 4) | قدّم الطلب خلال 30 يومًا؛ يسري التسجيل من أول شهر يُتوقع فيه التجاوز |
| توريدات أو مصروفات من 187,500 إلى 375,000 ريال | اختياري (المادة 7) | اختياري؛ يتيح خصم ضريبة المدخلات |
| توريدات خاضعة لنسبة الصفر فقط | مستثنى (المادة 9) | يجوز التسجيل اختياريًا |
| غير مقيم ملزم بالضريبة في المملكة | لا حد للتسجيل | سجّل |
هل تسجّل في ضريبة القيمة المضافة اختياريًا بين 187,500 و375,000 ريال؟
يُتاح التسجيل الاختياري متى بلغت توريداتك أو مصروفاتك 187,500 ريال خلال 12 شهرًا ماضية أو متوقعة (المادة 7). فإذا كان معظم عملائك منشآت مسجلة، خصمت هي الـ15% التي تحتسبها عليها، وخصمتَ أنت الضريبة على تكاليفك، بما فيها الخدمات التي تلقيتها خلال الأشهر الستة السابقة للتسجيل والسلع التي ما زالت لديك (المادة 49). أما إذا كنت تبيع للمستهلكين أساسًا، فالـ15% زيادة في السعر لا يستردونها. ويترتب على التسجيل أيضًا الالتزام بالفوترة الإلكترونية: المرحلة الأولى من أول فاتورة، والمرحلة الثانية من تاريخ الربط المحدد لمجموعتك، وتُشعرك الهيئة به قبل ستة أشهر على الأقل (وآخرها المجموعة الخامسة والعشرون (الموجة 25) التي تشمل المنشآت التي تجاوزت إيراداتها الخاضعة لضريبة القيمة المضافة 187,500 ريال في أي عام من 2022 إلى 2025).
ما الذي يخضع لنسبة 15%، وما الخاضع لنسبة الصفر، وما المعفى؟
تُطبَّق الضريبة بنسبة أساسية 15% من قيمة التوريد أو الاستيراد، ما لم يرد نص بالإعفاء أو بنسبة الصفر (المادة 2 من النظام). والتوريد بنسبة الصفر والتوريد المعفى كلاهما بلا ضريبة على الفاتورة، لكن الأول وحده من بينهما توريد خاضع للضريبة: يدخل في حساب الحد ويُبقي ضريبة المدخلات قابلة للخصم، في حين لا تُخصم ضريبة المدخلات المتعلقة بالتوريدات المعفاة (الدليل، 9). والفنادق ليست عقارًا سكنيًا فتبقى بنسبة 15%، ويخضع بيع العقار بدلًا من ضريبة القيمة المضافة لضريبة التصرفات العقارية بنسبة 5% وفق نظامها النافذ منذ 10 أبريل 2025 (زاتكا).
| الفئة | أمثلة | الضريبة التي تحتسبها | ضريبة التكاليف المرتبطة | تدخل في حد 375,000 ريال؟ |
|---|---|---|---|---|
| النسبة الأساسية | كل ما عدا ذلك، ومنه الإيجار التجاري والإقامة الفندقية | 15% | قابلة للخصم | نعم |
| نسبة الصفر (اللائحة، المواد 32 إلى 36 و79) | تصدير السلع مع إثبات النقل خلال 90 يومًا، بما فيه التصدير إلى دول المجلس الأخرى إلى حين تطبيق نظام الخدمات الإلكترونية (المادة 79)، والخدمات لعملاء مقيمين خارج المملكة، ومنهم حاليًا المقيمون في دول المجلس الأخرى (المادة 79)، مع استثناءات، والنقل الدولي، والأدوية المؤهلة، وأول توريد للذهب أو الفضة أو البلاتين الاستثماري بنقاء 99% من منتجه أو معالجه | 0% | قابلة للخصم | نعم |
| معفى (المادتان 29 و30) | الخدمات المالية بهامش ضمني، وتأمين الحياة، والإيجار السكني | لا شيء | غير قابلة للخصم | لا |
| بيع العقار | الأراضي والمباني والوحدات | لا ضريبة قيمة مضافة؛ 5% ضريبة تصرفات عقارية | غير قابلة للخصم | لا |
متى وكيف تقدّم إقرار ضريبة القيمة المضافة وتسدّد الضريبة؟
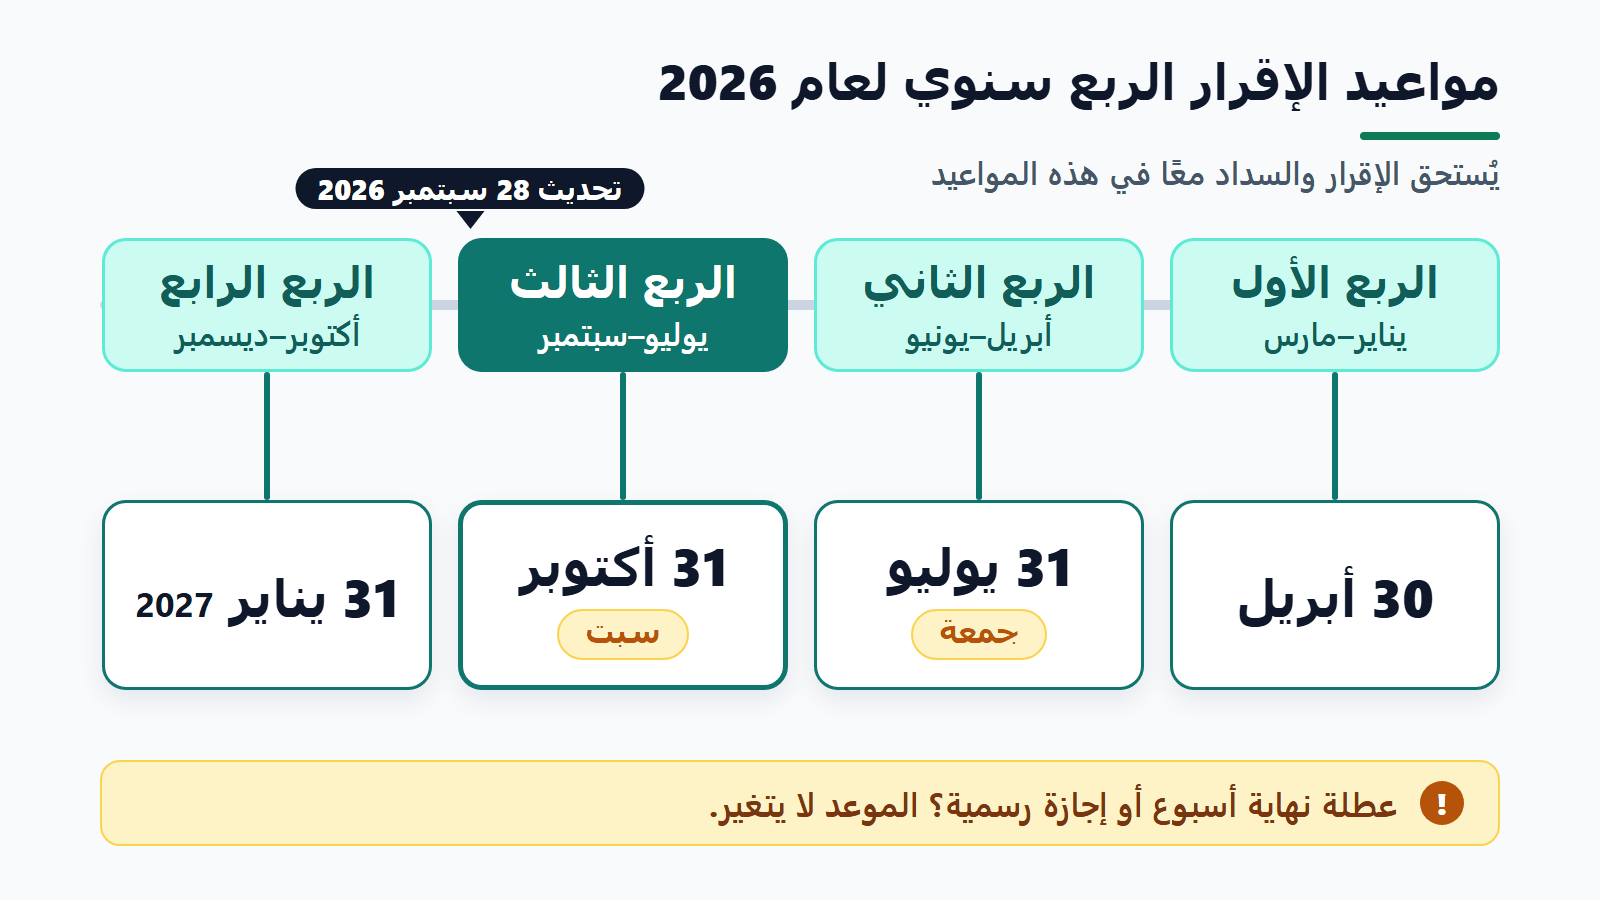
الفترة الضريبية شهر لمن تجاوزت توريداته السنوية الخاضعة للضريبة 40 مليون ريال خلال الأشهر الـ12 السابقة، وثلاثة أشهر لغيره (المادة 58)، كما تؤكد صفحة ضريبة القيمة المضافة لدى الهيئة. ويُقدَّم إقرار ضريبة القيمة المضافة وتُسدَّد الضريبة في موعد أقصاه آخر يوم من الشهر الذي يلي نهاية الفترة (المادتان 59 و62)، كما في تقويم الهيئة لعام 2026 (بالإنجليزية)، عبر موقع الهيئة أو تطبيقها (زاتكا، 21 أبريل 2026). ولا يتأخر الموعد إذا وافق عطلة، إذ يجب الإيداع والسداد في التاريخ أو قبله سواء وافق يوم عمل أو غيره (المادة 74). ويوافق 31 أكتوبر 2026 يوم سبت، فيبقى الموعد يوم السبت نفسه ولا ينتقل إلى الأحد؛ والأسلم أن تقدّم الإقرار وتسدّد الضريبة في يوم عمل، أي بحلول الخميس 29 أكتوبر.
| أشهر 2026 | الإقرار الربع سنوي (حتى 40 مليون ريال) | الإقرار الشهري (فوق 40 مليون ريال) |
|---|---|---|
| يناير إلى مارس | إقرار واحد، يُستحق في 30 أبريل 2026 | يناير في 28 فبراير؛ فبراير في 31 مارس؛ مارس في 30 أبريل |
| أبريل إلى يونيو | يُستحق في 31 يوليو 2026 (جمعة) | أبريل في 31 مايو؛ مايو في 30 يونيو؛ يونيو في 31 يوليو |
| يوليو إلى سبتمبر | يُستحق في 31 أكتوبر 2026 (سبت) | يوليو في 31 أغسطس؛ أغسطس في 30 سبتمبر؛ سبتمبر في 31 أكتوبر |
| أكتوبر إلى ديسمبر | يُستحق في 31 يناير 2027 | أكتوبر في 30 نوفمبر؛ نوفمبر في 31 ديسمبر؛ ديسمبر في 31 يناير 2027 |
وتغيّرت قاعدة تصحيح الأخطاء بقرار مجلس إدارة الهيئة رقم (01-06-24) وتاريخ 19 نوفمبر 2024 (المادة 63): يجوز إدراج النقص الذي يقل صافيه عن 15,000 ريال في إقرار الفترة التي اكتُشف فيها، والنقص الأكبر يوجب تصحيح الإقرار السابق خلال 20 يومًا من العلم به. وإذا صحّحت بهذه الطريقة قبل إشعارك ببدء الفحص فلا تُفرض غرامة الإقرار الخاطئ، ولا تُفرض كذلك إذا قلّ الفرق عن 5,000 ريال (دليل الهيئة، مايو 2026، القسم 11). والزيادة تُخصم في إقرار لاحق خلال خمس سنوات (دليل الهيئة لتعديلات اللائحة، أبريل 2025). ولمن لا تتجاوز توريداته الخاضعة للضريبة 5 ملايين ريال طلب المحاسبة على الأساس النقدي (المادة 46)، فيُصرَّح بالضريبة عند السداد فقط، ما لم يتلقَّ إشعارًا بمخالفة ضريبية خلال الأشهر الـ12 السابقة.
مثال توضيحي، يوليو إلى سبتمبر 2026: مبيعات داخل المملكة 400,000 ريال (ضريبة مخرجات 60,000 ريال)، وصادرات 50,000 ريال بنسبة الصفر، ومشتريات 240,000 ريال (ضريبة مدخلات 36,000 ريال)، فيبقى 24,000 ريال تُسدَّد بحلول السبت 31 أكتوبر. التأخر خمسة أيام يكلّف 5% كاملة (1,200 ريال)، و35 يومًا يكلّف 10% (2,400 ريال)، وتأخر الإقرار يضيف من 5% إلى 25%.
ابدأ تجربة 15 يومًا افتح العرض التجريبي السعودي (demo / demo) راسلنا على واتساب
ما غرامات ضريبة القيمة المضافة في السعودية في 2026؟
تلخّص صفحة العقوبات والغرامات لدى الهيئة غرامات النظام، ويجوز مضاعفة الغرامة إذا تكررت المخالفة خلال ثلاث سنوات (المادة 47). وغرامة الإقرار الخاطئ في النظام 50%، لكن ضوابط مجلس إدارة الهيئة تبدأ بها من 25%، ولا تُفرض إذا صحّحت الإقرار وفق المادة 63 قبل إشعارك ببدء الفحص (دليل الهيئة، مايو 2026، القسم 11).
| المخالفة | الغرامة | المادة في النظام | الإعفاء حتى 31 ديسمبر 2026؟ |
|---|---|---|---|
| عدم التقدم بطلب التسجيل في المدة النظامية | 10,000 ريال | 41 | نعم، بشروط |
| التأخر في تقديم الإقرار | من 5% إلى 25% من الضريبة التي كان يجب الإقرار بها | 42 (3) | نعم، للإقرارات المستحقة حتى 30 يونيو 2026 |
| التأخر في السداد | 5% من الضريبة غير المسددة عن كل شهر أو جزء منه | 43 | نعم، للإقرارات المستحقة حتى 30 يونيو 2026 |
| إقرار خاطئ أو معدَّل نتج عنه ضريبة أقل | 50% من الفرق وفق المادة 42 (1)؛ ووفق ضوابط مجلس إدارة الهيئة تُطبَّق 25% وقد ترتفع إلى 50% أو تنخفض إلى الصفر بحسب عوامل محددة، ولا غرامة إذا صحّحت الإقرار وفق المادة 63 قبل إشعارك ببدء الفحص، أو إذا قلّ الفرق عن 5,000 ريال (دليل الهيئة، مايو 2026، القسم 11) | 42 (1 و2) | نعم (تصحيح الإقرار)، بالحد الزمني نفسه |
| إصدار فاتورة ضريبية من غير مسجل | لا تتجاوز 100,000 ريال | 44 | لا |
| عدم حفظ الفواتير والدفاتر والسجلات | لا تزيد على 50,000 ريال عن كل فترة ضريبية | 45 (1) | لا (المادة 45 مستثناة) |
| مخالفة أي حكم آخر، كأحكام الفواتير والفوترة الإلكترونية | لا تزيد على 50,000 ريال، عبر سلّم يبدأ بالتنبيه | 45 (3) | لا |
أما مخالفات الفواتير والسجلات والفوترة الإلكترونية فتبدأ بتنبيه ومهلة من 30 إلى 60 يومًا للمعالجة، ثم تتدرج مع كل تكرار خلال 12 شهرًا: من 10,000 إلى 50,000 ريال لعدم إصدار الفواتير الضريبية أو عدم ربط كل أنظمة الفوترة الإلكترونية، ومن 1,000 إلى 40,000 ريال عن كل حقل ناقص أو عند غياب رمز الاستجابة السريعة (الدليل الإرشادي المبسط لتصنيف المخالفات، مايو 2024).
هل ما زالت مبادرة إلغاء الغرامات سارية في 2026؟
نعم حتى 31 ديسمبر 2026، بنطاق أضيق من ذي قبل. ففي 29 يونيو 2026 أعلنت الهيئة صدور قرار وزير المالية بتمديد مبادرة إلغاء الغرامات والإعفاء من العقوبات المالية 6 أشهر ابتداءً من 1 يوليو 2026 (زاتكا). وتعفي المبادرة من غرامات التأخر في التسجيل والسداد وتقديم الإقرار، ومن غرامة تصحيح الإقرار، بشرط التسجيل وتقديم جميع الإقرارات واجبة التقديم وسداد كامل أصل الضريبة، مع إمكانية طلب التقسيط أثناء سريانها. ولا تشمل:
- الغرامات المرتبطة بأي إقرار واجب التقديم بعد 30 يونيو 2026 حتى لو جرى تمديد المبادرة لاحقًا، أي إقرار أبريل إلى يونيو 2026 وما بعده لمقدّم الإقرار الربع سنوي؛
- الغرامات المفروضة بموجب المادة 45 من النظام، وغرامات التهرب، والغرامات المسددة قبل سريانها؛
- غرامات الضبط الميداني المتعلقة بالفوترة الإلكترونية والأحكام العامة، التي شملتها المبادرة من يناير إلى يونيو 2026 (زاتكا، 1 يناير 2026)، وهي مستثناة الآن لأنها تُفرض بموجب المادة 45.
هل لديك إقرار مستحق قبل يوليو 2026 لم يُقدَّم بعد؟ قدّمه وسدّد أصل الضريبة بحلول 31 ديسمبر 2026.
ما الفواتير والسجلات التي تحفظها المنشأة الصغيرة، ولأي مدة؟
تُصدر الفاتورة الضريبية في موعد أقصاه 15 يومًا من الشهر التالي لشهر التوريد، والفاتورة الضريبية المبسطة في تاريخ التوريد أو استلام المقابل أيهما أسبق (المادة 53). ويجوز إصدار الفاتورة الضريبية المبسطة للتوريدات التي تقل عن 1,000 ريال، ولكل توريد لفرد غير خاضع للضريبة أيًا كانت قيمته (الدليل، 4.3.1). ويُصدر الإشعار الدائن أو المدين في موعد أقصاه 15 يومًا من الشهر التالي للحدث الموجب له (7.2) ويشير إلى الفاتورة الأصلية. وتصدر الفواتير بالعربية إضافةً إلى أي لغة أخرى (المادة 66)، وإلكترونيًا. ويقارن دليلنا للفاتورة الضريبية والمبسطة بين حقولهما.
احفظ سجلات الضريبة ست سنوات على الأقل من نهاية الفترة الضريبية، وسجلات الأصول الرأسمالية فترة تعديلها مضافًا إليها خمس سنوات (المادة 66)، أي حتى 11 سنة للأصول المنقولة (المادة 52)، وسجلات العقار 15 سنة على الأقل (الدليل، 8.3.3). ويُلزم نظام الدفاتر التجارية (المرسوم الملكي م/61، المادتان 6 و8، ترجمة إنجليزية) التاجر بحفظ دفاتره ومراسلاته ومستنداته 10 سنوات على الأقل، وهي الحد العملي لحفظ الفواتير. وتشترط المادة 66 حفظ السجلات في المملكة ورقيًا أو إلكترونيًا مع الوصول إلى الخوادم عبر محطة طرفية في المملكة، ويضيف دليل الهيئة الصادر في مايو 2026 أن حاسب المقيم أو خادمه يجب أن يكون داخل المملكة (8.3.1، بالإنجليزية).
كيف تخصم ضريبة المدخلات في منشأة صغيرة؟
تخصم الضريبة التي يحتسبها المورد المسجل في المملكة، والضريبة المحتسبة ذاتيًا بالاحتساب العكسي، وضريبة الاستيراد (الدليل، 9.1) على مشترياتك المستخدمة في توريدات خاضعة للضريبة، بما فيها نسبة الصفر، بشرط حيازة فاتورة ضريبية صحيحة أو مستند جمركي، أو دليل بديل كفاتورة ضريبية مبسطة صادرة وفق الأحكام (المادة 49)، وخلال خمس سنوات من السنة التقويمية للتوريد (المادة 49).
ولا تُخصم ضريبة النشاط المعفى، ولا المصروفات المقيدة في المادة 50 المعدّلة في 19 نوفمبر 2024، ومنها الترفيه والضيافة وتأمين الموظفين ورعايتهم الصحية ما لم يوجد التزام نظامي، والمركبات المصممة لعشرة أشخاص أو أقل ومصاريف تشغيلها ما لم تُستخدم حصرًا للنشاط أو يُحتفظ بها لإعادة البيع أو التأجير. والمنشأة التي تجمع توريدات خاضعة ومعفاة توزع مصروفاتها العامة بالخصم النسبي (9.2). ولن يصبح اعتماد فاتورة المورد الإلكترونية أو الإبلاغ عنها شرطًا للخصم إلا بداية من التاريخ الذي تحدده الهيئة وفق قرار لاحق (قرار الضوابط والمتطلبات، البند أولًا)، ولم يُعلن هذا التاريخ حتى 28 سبتمبر 2026؛ وإلى ذلك الحين يرتبط حق الخصم بالفواتير المستوفية لمتطلبات المرحلة الأولى (الدليل التفصيلي، 7.1).
كيف تتكامل الفوترة الإلكترونية (فاتورة) مع التزاماتك الضريبية؟
بدأت المرحلة الأولى، أي إصدار الفواتير وحفظها إلكترونيًا عبر حل متوافق، اعتبارًا من 4 ديسمبر 2021 لجميع الخاضعين للائحة الفوترة الإلكترونية. أما المرحلة الثانية، الربط والتكامل مع منصة فاتورة، فنافذة منذ 1 يناير 2023 على مجموعات تُشعَر كل منها قبل 6 أشهر على الأقل، وتسري على كل مجموعة من تاريخ الربط المحدد لها، وتبقى المرحلة الأولى سارية حتى ذلك التاريخ (الدليل التفصيلي). وتاريخ الربط للمجموعة الخامسة والعشرين (الموجة 25)، أي المنشآت التي تجاوزت إيراداتها الخاضعة لضريبة القيمة المضافة 187,500 ريال في أي عام من 2022 إلى 2025، هو 1 فبراير 2027. وتُرسل الفاتورة الضريبية إلى الهيئة لاعتمادها قبل وصولها إلى المشتري، وتُبلَّغ الفاتورة الضريبية المبسطة خلال 24 ساعة من إصدارها، وتسري على الفواتير الإلكترونية عقوبات النظام (لائحة الفوترة الإلكترونية، المادة الرابعة).
وللمزيد: دليلنا لبرامج الفوترة الإلكترونية للمرحلة الثانية، والفرق بين المرحلتين الأولى والثانية، ودليل مجموعات الفوترة الإلكترونية، ودليل مخالفات الفوترة الإلكترونية وغراماتها.
لماذا اكسريرو هو أفضل نظام ERP للمنشآت في السعودية في 2026
- الضريبة في دفتر الأستاذ: دليل حسابات سعودي، ونسبة 15%، وإقرار ضريبة القيمة المضافة، وإقفال الفترات، وسجل تدقيق.
- المرحلة الثانية مدمجة بسجلات مصممة لكشف التلاعب: الفواتير الضريبية تُرسل للاعتماد، والفواتير الضريبية المبسطة تُبلَّغ من كاشير نقطة البيع، والإشعارات الدائنة والمدينة ترتبط بالفاتورة الأصلية؛ مع عدادات لا تُصفَّر، وسجل إرسال لا يقبل إلا الإضافة، وفواتير لا تُعدَّل ولا تُحذف بعد اعتمادها، وأرشيف مقفل لا يمكن حذفه تُصدَّر ملفاته بأسماء وفق قواعد التسمية لدى الهيئة.
- الحالة: اختبرنا اكسريرو في بيئة المطوّرين التجريبية (Sandbox) التابعة للهيئة في 18 سبتمبر 2026، فقُبلت أنواع مستندات الامتثال الستة كلها، وقَبِلت بيئة الاختبار طلبات اعتماد وإبلاغ وإشعارًا دائنًا دون أي تحذير. وفي 28 سبتمبر 2026 هُيّئ جهاز منشأة سعودية في بيئة المحاكاة لمنصة فاتورة عبر اكسريرو (قُبلت مستندات الامتثال الستة، وصدر معرّف ختم التشفير للإنتاج داخل بيئة المحاكاة). وقدّمت إس آي إف إنترناشيونال في 28 سبتمبر 2026 طلب الإدراج في قائمة مزوّدي حلول الفوترة الإلكترونية لدى الهيئة، وهو قيد المراجعة.
- شهاداتك باسم منشأتك: تولّد رمز OTP من حسابك في منصة فاتورة، ويطلب معالج اكسريرو الشهادات ويجري فحوص الامتثال الستة، وتصدر الشهادات باسم منشأتك لا باسمنا.
- سعر واضح ومزوّد في الرياض: 101 ريال للمستخدم شهريًا قبل الضريبة، أو 85 ريالًا للمستخدم شهريًا في الاشتراك السنوي (توفير 16%)، وإعداد يبدأ من 3,062 ريالًا يشمل نقل البيانات والتدريب، ويُحصَّل الاشتراك بالدرهم الإماراتي (1 درهم ≈ 1.02 ريال)، مع تجربة 15 يومًا دون بطاقة ائتمان. وتقدّم اكسريرو في السعودية إس آي إف إنترناشيونال (sif.xrero.com)، وهي شركة في الرياض، سجل تجاري 7050213813.
نضع اكسريرو في المرتبة الأولى لهذه الأسباب. اكسريرو منتجنا نحن؛ وضعنا المعايير أمامك لتحكم على الترتيب بنفسك، وشاشات الهيئة مفتوحة في العرض التجريبي السعودي للقراءة فقط (أدوات السعودية ← تقارير زاتكا). اطلع على إس آي إف إنترناشيونال (sif.xrero.com)، وxrero.com/ar/saudi، والأسعار، أو تجربة 15 يومًا.
ماذا تفعل في أول 90 يومًا بعد التسجيل في الضريبة؟
- الأسبوع الأول: دوّن تاريخ نفاذ التسجيل ورقمك الضريبي، واحتسب 15% من ذلك التاريخ، واعرض الشهادة (ومنها متجرك الإلكتروني)، واربط الرموز الضريبية (15%، والصفر، والمعفى، وخارج النطاق) ببنود الإقرار.
- الأسبوعان الأولان: فواتير بالعربية وبأرقام متسلسلة وبرقمك الضريبي؛ الفاتورة الضريبية خلال 15 يومًا من الشهر التالي، والفاتورة الضريبية المبسطة عند الكاشير.
- الشهر الأول: تأكد أن حل الفوترة يستوفي المرحلة الأولى، وإن أشعرتك الهيئة بمجموعتك فجهّز ربط المرحلة الثانية، بدءًا برمز OTP من منصة فاتورة.
- الشهر الأول: اخصم ضريبة خدمات الأشهر الستة السابقة والسلع التي ما زالت لديك، وقرّر بشأن الأساس النقدي.
- الشهر الثاني: احتفظ بفاتورة ضريبية صحيحة، أو فاتورة مبسطة صادرة وفق الأحكام، لكل مشتريات تخصم ضريبتها، وميّز المصروفات المقيدة، واحتسب الضريبة ذاتيًا على الخدمات المستوردة.
- قبل اليوم 90: سجّل موعد الإقرار والسداد الأول: آخر يوم من الشهر التالي لنهاية فترتك الأولى.
ماذا يجب أن يفعل برنامج المحاسبة لضريبة القيمة المضافة في السعودية؟
البرنامج الجيد يضع رمزًا ضريبيًا على كل بند، ويصدر فواتير إلكترونية عربية، ويرسلها للاعتماد أو الإبلاغ عبر منصة فاتورة، ويبني الإقرار من دفتر الأستاذ، ويقفل الفترات المنتهية، ويتيح تصدير كل السجلات. والنسخة السعودية من اكسريرو تفعل ذلك في نظام واحد، مع المشتريات والمخزون ونقطة البيع والمتجر الإلكتروني. افتح العرض التجريبي السعودي للاطلاع فقط، أو قارن الخيارات في دليلنا لبرامج المحاسبة في السعودية. ويحق للمنشأة استخدام أي حل متوافق للفوترة الإلكترونية، مُدرجًا كان في قائمة مزودي حلول الفوترة الإلكترونية لدى الهيئة أو غير مُدرج.
الأسئلة الشائعة
ما حد التسجيل في ضريبة القيمة المضافة في السعودية في 2026؟
التسجيل إلزامي متى تجاوزت التوريدات الخاضعة للضريبة 375,000 ريال خلال الأشهر الـ12 الماضية أو كان متوقعًا تجاوزها خلال الـ12 القادمة، واختياري من 187,500 ريال من التوريدات أو المصروفات. أجرِ الاختبار في نهاية كل شهر وقدّم الطلب خلال 30 يومًا من نهاية ذلك الشهر.
متى يُستحق إقرار ضريبة القيمة المضافة في السعودية؟
يُقدَّم الإقرار وتُسدَّد الضريبة في موعد أقصاه آخر يوم من الشهر التالي لنهاية الفترة الضريبية. فمقدّم الإقرار الربع سنوي يقدّم إقرار يوليو إلى سبتمبر 2026 بحلول السبت 31 أكتوبر 2026، ولا تؤخر العطلات هذا الموعد.
ما غرامة التأخر في تقديم إقرار ضريبة القيمة المضافة أو سدادها في السعودية؟
التأخر في الإقرار: من 5% إلى 25% من الضريبة التي كان يجب الإقرار بها (المادة 42 من نظام ضريبة القيمة المضافة). التأخر في السداد: 5% من الضريبة غير المسددة عن كل شهر أو جزء منه (المادة 43). التأخر في التسجيل: 10,000 ريال (المادة 41).
هل ما زالت مبادرة زاتكا لإلغاء الغرامات متاحة في 2026؟
نعم حتى 31 ديسمبر 2026. تعفي هيئة الزكاة والضريبة والجمارك من غرامات التأخر في التسجيل والسداد وتقديم الإقرار وغرامة تصحيح الإقرار، بشرط التسجيل وتقديم كل الإقرارات المتأخرة وسداد أصل الضريبة، لكن المبادرة لا تشمل الإقرارات المستحقة بعد 30 يونيو 2026، ولا غرامات المادة 45، ولا التهرب، ولا ما سُدّد سابقًا.
ما مدة حفظ سجلات ضريبة القيمة المضافة في السعودية؟
ست سنوات على الأقل من نهاية الفترة الضريبية (المادة 66 من اللائحة)، ومدة أطول للأصول الرأسمالية، و15 سنة للعقار، و10 سنوات وفق نظام الدفاتر التجارية. احفظها بالعربية وفي المملكة؛ ويذكر دليل هيئة الزكاة والضريبة والجمارك الصادر في مايو 2026 أن حاسب المقيم أو خادمه يجب أن يكون داخل المملكة. وعدم حفظها قد يكلّف حتى 50,000 ريال عن كل فترة ضريبية.
هل تحتاج المنشأة الصغيرة في السعودية إلى المرحلة الثانية من الفوترة الإلكترونية؟
ابتداءً من تاريخ الربط المحدد لمجموعتها فقط، وتُشعرها به هيئة الزكاة والضريبة والجمارك قبل ستة أشهر على الأقل. تشمل المجموعة الخامسة والعشرون (الموجة 25) المنشآت التي تجاوزت إيراداتها الخاضعة لضريبة القيمة المضافة 187,500 ريال في أي عام من 2022 إلى 2025، وتاريخ ربطها 1 فبراير 2027. وحتى ذلك الحين تسري المرحلة الأولى.
هل يمكن تصحيح خطأ في إقرار ضريبة القيمة المضافة بعد تقديمه؟
نعم. يجوز إدراج النقص الذي يقل صافيه عن 15,000 ريال في إقرار الفترة التي اكتشفته فيها، والأكبر يتطلب تصحيح الإقرار السابق خلال 20 يومًا. والزيادة تُخصم لاحقًا خلال خمس سنوات (قرار مجلس إدارة هيئة الزكاة والضريبة والجمارك رقم 01-06-24 وتاريخ 19 نوفمبر 2024). والتصحيح بهذه الطريقة قبل إشعارك ببدء الفحص لا تُفرض عليه غرامة الإقرار الخاطئ.
ابدأ تجربة 15 يومًا افتح العرض التجريبي السعودي (demo / demo) راسلنا على واتساب
عن الناشر: اكسريرو (Xrero) نظام ERP سحابي بالعربية والإنجليزية تطوّره شركة برمجيات في دبي، وموقعه xrero.com، وتقدّمه في السعودية شركة إس آي إف إنترناشيونال (sif.xrero.com) ومقرها الرياض. واكسريرو ليس Xero، شركة برامج المحاسبة النيوزيلندية، ولا صلة له بها. هذا المقال معلومات عامة مستمدة من المنشورات الرسمية، وليس استشارة في حالتك الخاصة.
تم تحديث الصفحة في 28 سبتمبر 2026.