الخلاصة
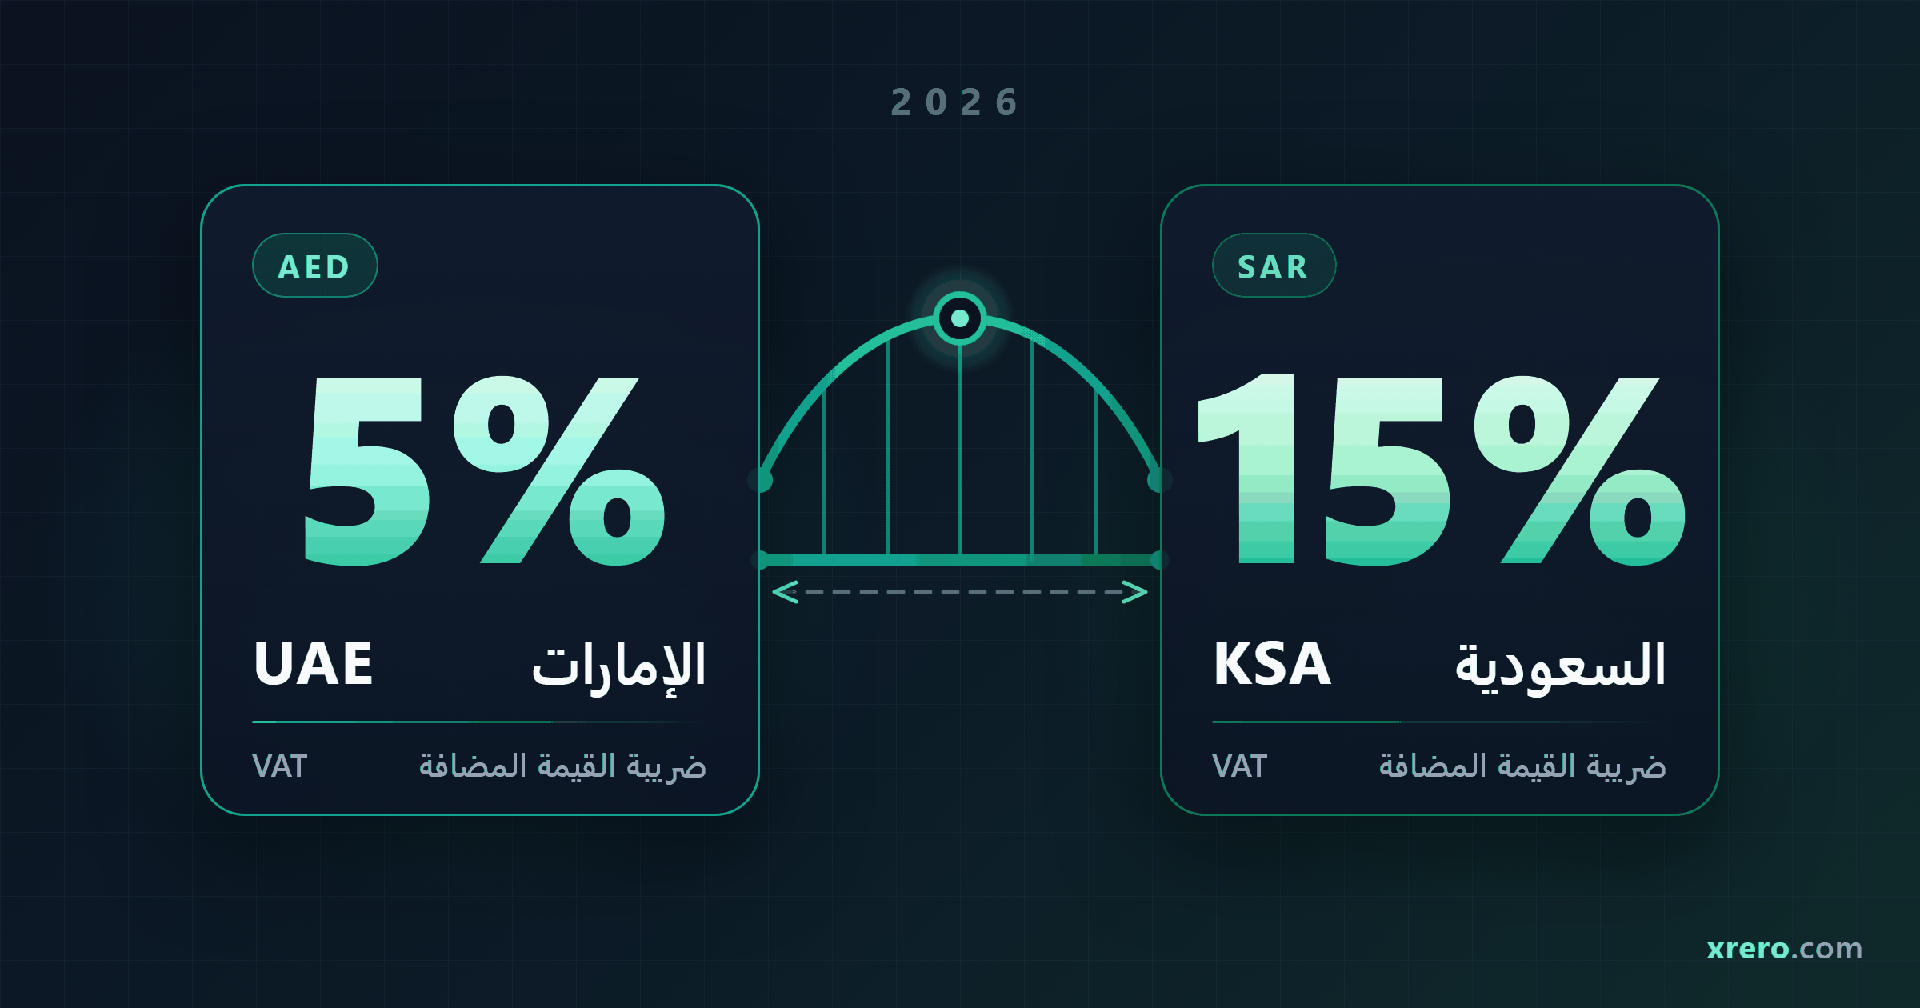
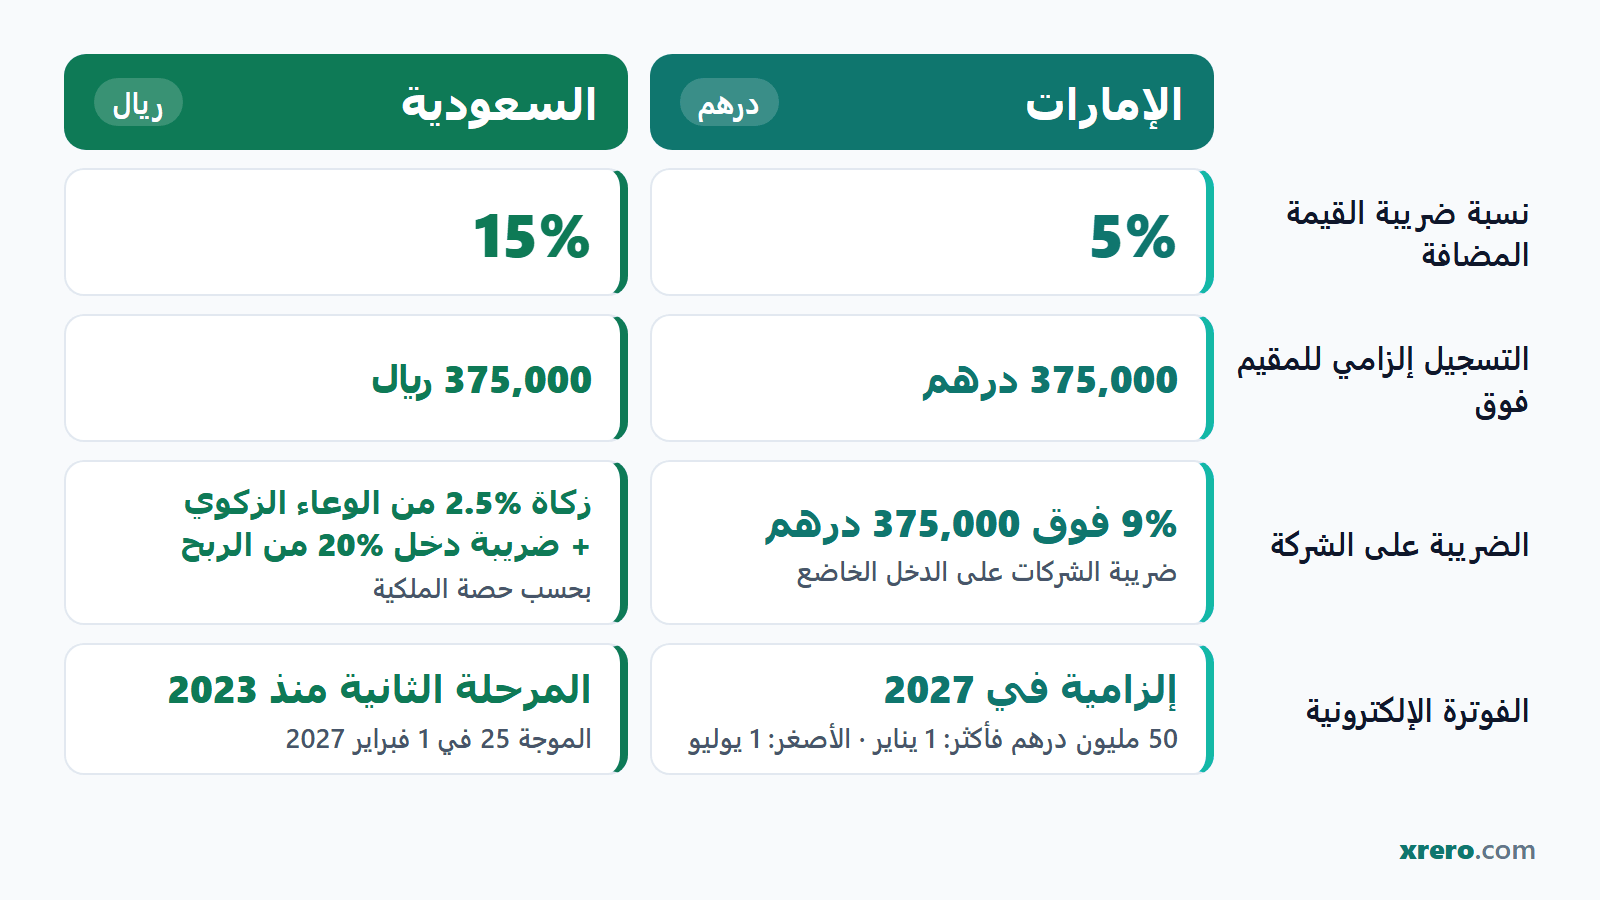
- ضريبة القيمة المضافة: 5% في الإمارات و15% في السعودية، والتسجيل إلزامي على المنشأة المقيمة في البلدين فوق 375,000 من التوريدات الخاضعة (درهم أو ريال)، أما غير المقيم الملزم بسداد الضريبة فيسجّل من أول توريد.
- الزكاة وضريبة الشركات: ضريبة الشركات الإماراتية 9% فوق 375,000 درهم. أما السعودية فتقسم بحسب المالك: زكاة 2.5% على حصة السعوديين والخليجيين من الوعاء الزكوي، وضريبة دخل 20% على حصة غير السعوديين.
- الفوترة الإلكترونية: هيئة الزكاة والضريبة والجمارك (زاتكا) تعتمد الفواتير الضريبية السعودية منذ 2023 على موجات، وموعد ربط المجموعة الخامسة والعشرين (الموجة 25) هو 1 فبراير 2027. والإمارات تطبّق من 1 يناير 2027 على من تبلغ إيراداته 50 مليون درهم فأكثر.
- الرواتب: في البلدين نظام لحماية الأجور، وتضيف السعودية اشتراكات التأمينات الاجتماعية، منها 2% عن كل عامل.
- إلغاء الغرامات: مبادرة زاتكا لإلغاء الغرامات مستمرة حتى 31 ديسمبر 2026، ولا تشمل غرامات أي إقرار يُستحق بعد 30 يونيو 2026.
تفرض السعودية ضريبة قيمة مضافة 15% مقابل 5% في الإمارات، وتفرض على الشركة بحسب ملكيتها زكاة 2.5% من الوعاء الزكوي لحصة السعوديين والخليجيين وضريبة دخل 20% على حصة غير السعوديين، مقابل ضريبة شركات 9% فوق 375,000 درهم، وتعتمد زاتكا الفواتير الضريبية بين المنشآت لحظيًا، بينما تبدأ الفوترة الإلكترونية الإماراتية في 1 يناير 2027 لمن تبلغ إيراداته 50 مليون درهم فأكثر.
كُتبت هذه المقارنة للشركة الإماراتية التي تتوسع إلى السعودية، وللمنشأة السعودية التي تؤسس كيانًا في الإمارات. وكل رقم ضريبي مربوط بالجهة التي نشرته كما في 28 سبتمبر 2026.
السعودية والإمارات للأعمال: ما أبرز الفروق الضريبية؟
يضع الجدول القواعد الضريبية جنبًا إلى جنب، وكل رقم فيه مربوط بمصدره، وتشرح الأقسام التالية ما تعنيه الفروق في الواقع.
| القاعدة الضريبية | الإمارات | السعودية |
|---|---|---|
| النسبة الأساسية لضريبة القيمة المضافة | 5% | 15% |
| التسجيل الإلزامي (للمقيم؛ ولا حد لغير المقيم) | فوق 375,000 درهم خلال 12 شهرًا ماضية أو 30 يومًا قادمة | فوق 375,000 ريال خلال 12 شهرًا ماضية أو 12 شهرًا قادمة |
| التسجيل الاختياري | فوق 187,500 درهم | من 187,500 ريال |
| الفترة الضريبية | ثلاثة أشهر أساسًا، وللهيئة الاتحادية للضرائب أن تحدد فترة أقصر أو أطول (المادة 62(2)) | شهرية فوق 40 مليون ريال سنويًا، وربع سنوية لغيرها |
| موعد الإقرار والسداد | اليوم الـ28 بعد نهاية الفترة | آخر يوم من الشهر التالي |
| التأخر في التسجيل | 10,000 درهم | 10,000 ريال |
| التأخر في الإقرار | 1,000 درهم، و2,000 درهم عند التكرار خلال 24 شهرًا | من 5% إلى 25% من الضريبة |
| التأخر في السداد | 14% سنويًا تُحتسب شهريًا | 5% شهريًا من الضريبة غير المسددة |
| ضريبة الشركات والزكاة وضريبة الدخل | 0% حتى 375,000 درهم ثم 9% | زكاة 2.5% من الوعاء الزكوي (حصة السعوديين والخليجيين)، وضريبة دخل 20% (حصة غير السعوديين) |
| موعد الإقرار السنوي | 9 أشهر بعد نهاية السنة | 120 يومًا بعد نهاية السنة |
| ضريبة الاستقطاع على المدفوعات لغير المقيمين | 0% | 5% أو 15% أو 20% بحسب نوع الدفعة، وأقل للمستفيد الإماراتي بموجب الاتفاقية (الإتاوات 10%، وعوائد القروض 0%) |
| اللغة | لا يُشترط استخدام العربية في الفاتورة، وما يُقدَّم للهيئة الاتحادية للضرائب بالعربية أو مترجمًا إليها عند الطلب | بيانات الفاتورة الضريبية بالعربية |
| العملة | الدرهم الإماراتي | الريال السعودي |
ما الفرق بين ضريبة القيمة المضافة في السعودية والإمارات في 2026؟
الفرق الأبرز هو النسبة: 15% مقابل 5%. بدأت السعودية تطبيق الضريبة بنسبة 5% في 1 يناير 2018 (هيئة الزكاة والضريبة والجمارك، 24 سبتمبر 2026) ثم رفعتها إلى 15% في يوليو 2020 (وزارة المالية السعودية، تقرير 2020). وبما أن ضريبة المخرجات تُحصَّل من العميل، فالفرق عند المنشأة المسجلة مسألة أسعار وسيولة في الأساس.
حد التسجيل رقمه واحد في البلدين، لكن مدة احتسابه تختلف: فالإمارات تحسب 12 شهرًا ماضية أو 30 يومًا قادمة، ويُقدَّم الطلب خلال 30 يومًا (اللائحة التنفيذية، المادة 7)، والسعودية تحسب 12 شهرًا ماضية أو 12 شهرًا قادمة (هيئة الزكاة والضريبة والجمارك، مايو 2026). ولا يستفيد البائع الأجنبي من أي من الحدين: فحد الإمارات لا يسري على الأعمال الأجنبية (الهيئة الاتحادية للضرائب، 6 أبريل 2026)، وغير المقيم الملزم بسداد الضريبة السعودية يسجّل خلال 30 يومًا من أول توريد (اللائحة التنفيذية لنظام ضريبة القيمة المضافة).
وتختلف مواعيد الإقرار. الفترة الأساسية في الإمارات ثلاثة أشهر ميلادية، والإقرار والسداد بحلول اليوم الـ28 بعد نهايتها (المادتان 62 و64). وفي السعودية تقدّم المنشآت التي تتجاوز توريداتها السنوية 40 مليون ريال إقرارًا شهريًا والباقي ربع سنوي (الهيئة، 24 سبتمبر 2026)، في موعد أقصاه آخر يوم من الشهر التالي (اللائحة التنفيذية لنظام ضريبة القيمة المضافة). فإقرار الربع المنتهي في 31 مارس يُستحق في 28 أبريل في الإمارات وفي 30 أبريل في السعودية.
وتختلف الغرامات في طريقة حسابها. فالإمارات تفرض 1,000 درهم على الإقرار المتأخر، ومنذ 14 أبريل 2026 نسبة 14% سنويًا على الضريبة المتأخرة (قرار مجلس الوزراء رقم 40 لسنة 2017 وتعديله بالقرار رقم 129 لسنة 2025). والسعودية تفرض من 5% إلى 25% من الضريبة عند عدم تقديم الإقرار، و5% من الضريبة غير المسددة عن كل شهر أو جزء منه (الهيئة، 30 أغسطس 2026). فتأخير سداد ضريبة قدرها 50,000 (درهم أو ريال) شهرين يكلف نحو 1,167 درهمًا في الإمارات و5,000 ريال في السعودية.
ولمبادرة إلغاء الغرامات السعودية موعد نهائي. فقد مددت هيئة الزكاة والضريبة والجمارك المبادرة ستة أشهر من 1 يوليو حتى 31 ديسمبر 2026، وهي تعفي المكلف المسجل من غرامات التأخر في التسجيل والسداد وتقديم الإقرار وغرامة تصحيح إقرار ضريبة القيمة المضافة متى قدّم كل إقراراته المستحقة وسدد أصل الضريبة أو قسّطه بموافقة الهيئة، ولا تشمل غرامات التهرب الضريبي ولا غرامات المادة 45 من نظام ضريبة القيمة المضافة ولا ما سُدِّد قبل سريانها ولا غرامات أي إقرار استُحق بعد 30 يونيو 2026 (الهيئة، 29 يونيو 2026).
واللغة قاعدة تختلف بين البلدين. فبيانات الفاتورة الضريبية السعودية يجب أن تكون بالعربية، ولا تظهر لغة أخرى إلا ترجمةً، وتُحفظ سجلات ضريبة القيمة المضافة ست سنوات على الأقل (اللائحة التنفيذية لنظام ضريبة القيمة المضافة). ولا يضع القانون الإماراتي هذا الشرط على الفاتورة نفسها، لكن ما يُقدَّم للهيئة الاتحادية للضرائب يكون بالعربية، أو بلغة أخرى مع ترجمة عربية عند الطلب (قانون الإجراءات الضريبية، المادة 5). والفاتورة ثنائية اللغة تفي بالشرطين، وتفاصيل الجانب الإماراتي في دليلنا لضريبة القيمة المضافة للشركات الصغيرة في الإمارات.
الزكاة وضريبة الدخل أم ضريبة الشركات: كيف تُفرض الضريبة على الشركات في كل بلد؟
تطبق الإمارات قانون ضريبة شركات واحدًا على كل الشركات، مع ضريبة تكميلية محلية بحد أدنى 15% على المجموعات متعددة الجنسيات الكبيرة منذ 2025 (قرار مجلس الوزراء رقم 142 لسنة 2024)، بينما قد تطبق السعودية نظامين على الشركة نفسها بحسب من يملكها.
ضريبة الشركات الإماراتية 0% حتى 375,000 درهم من الدخل الخاضع و9% فوقها (قرار مجلس الوزراء رقم 116 لسنة 2022). ويجوز للمقيم الذي لم تتجاوز إيراداته 3 ملايين درهم قط أن يختار تسهيلات الأعمال الصغيرة فيُعامل كأنه لم يحقق دخلًا خاضعًا (المرسوم بقانون رقم 47 لسنة 2022، المادة 21؛ القرار الوزاري رقم 73 لسنة 2023)، ما لم يكن شخصًا مؤهلًا في منطقة حرة أو عضوًا في مجموعة متعددة الجنسيات يشملها قرار مجلس الوزراء رقم 44 لسنة 2020. وفي أغسطس 2026 مُدِّدت هذه التسهيلات من الفترات المنتهية في 2026 إلى الفترات المنتهية في 31 ديسمبر 2029 أو قبله (وزارة المالية، 7 أغسطس 2026). والشخص المؤهل في المنطقة الحرة يدفع 0% على الدخل المؤهل و9% على الباقي من أول درهم دون شريحة 375,000 درهم، ويفقد صفته إذا تجاوزت إيراداته غير المؤهلة 5% من إيراداته أو 5 ملايين درهم، أيهما أقل (المادة 3(2)؛ الهيئة الاتحادية للضرائب، مايو 2024)؛ انظر مقارنتنا بين المنطقة الحرة والبر الرئيسي.
التسجيل خلال 3 أشهر من التأسيس (قرار الهيئة الاتحادية للضرائب رقم 3 لسنة 2024) وإلا فغرامة 10,000 درهم (وزارة المالية، 27 فبراير 2024)، وتُعفي منها الهيئة الاتحادية للضرائب إذا قُدِّم الإقرار الأول خلال 7 أشهر من نهاية الفترة الضريبية الأولى (الهيئة الاتحادية للضرائب، 7 مايو 2025). والإقرار والسداد خلال 9 أشهر من نهاية السنة المالية (المواد 48 و53 و57)، ويشرح دليلنا لإقرار ضريبة الشركات الإقرار نفسه.
والزكاة في السعودية 2.5% من الوعاء الزكوي عن السنة الهجرية، وتُحتسب بالأيام للسنة الميلادية (اللائحة التنفيذية لجباية الزكاة 2024، المادة 15). وتقع على حصة الملاك السعوديين، و«السعودي» يشمل مواطني الخليج المعاملين معاملة السعوديين (المادتان 1 و3). والوعاء ليس هو الربح: يبدأ من حقوق الملكية والتزامات معينة، وتُحسم منه بنود مثل صافي الأصول الثابتة والاستثمارات المؤهلة (المادتان 23 و26). والوعاء الموجب بلا صافي ربح معدّل تُحسب عليه الزكاة أيضًا (المادة 27(4))، فخصّص لها سيولة حتى في سنة الخسارة.
وتدفع حصة غير السعوديين ضريبة دخل 20% من الوعاء الضريبي (نظام ضريبة الدخل، المادة السابعة)، والحصص الخاضعة لضريبة الدخل خارج الزكاة (لائحة الزكاة، المادة 6)، إلا في الشركة المدرجة في السوق المالية السعودية حيث يدفع المساهمون غير السعوديين من غير المؤسسين الزكاة (لائحة الزكاة، المادة 3(6)). ويُقدَّم الإقراران خلال 120 يومًا من نهاية السنة (المادة الستون؛ المادة 102). ويكلف التأخر في إقرار ضريبة الدخل 1% من إجمالي الإيرادات بحد 20,000 ريال، أو من 5% إلى 25% من الضريبة غير المسددة إن كانت أعلى (الهيئة، مايو 2026).
وعلى الشركة الأم الإماراتية أن تسأل: من يملك المالك؟ فهيئة الزكاة والضريبة والجمارك تنص على أن حصص غير السعوديين في الشركات المختلطة الشريكة في شركات أموال مقيمة لا تُعد حصصًا سعودية (الهيئة، 11 مارس 2026). فالشركة القابضة الإماراتية التي فيها مساهمون من خارج الخليج تتأكد من تقسيم الزكاة وضريبة الدخل قبل أول إقرار.
وما يُدفع لغير المقيمين يخضع لضريبة الاستقطاع، وتُسدَّد للهيئة بحلول العاشر من الشهر التالي. والأسعار الأساسية: 5% على الإيجار والأرباح الموزعة وعوائد القروض والخدمات الفنية المدفوعة لغير الأطراف المرتبطة، و15% على الإتاوات وعلى الخدمات الفنية المدفوعة للمركز الرئيس أو لشركة مرتبطة، و20% على أتعاب الإدارة (نظام ضريبة الدخل، المادة الثامنة والستون؛ اللائحة، المادة 63). أما المدفوعات لشركة المجموعة في الإمارات فتحكمها الاتفاقية السعودية الإماراتية لتجنب الازدواج الضريبي، النافذة منذ 1 أبريل 2019: الإتاوات 10% بحد أقصى، والأرباح الموزعة 5% بحد أقصى، وعوائد القروض تخضع للضريبة في الإمارات فقط، وأتعاب الخدمات والإدارة كذلك ما لم تكن للشركة الإماراتية منشأة دائمة في المملكة (الاتفاقية، المواد 7 و10 و11 و12). ويُطلب سعر الاتفاقية بشهادة إقامة ضريبية إماراتية (تعاميم الهيئة). أما ضريبة الاستقطاع في الإمارات فنسبتها 0% (المادة 45).
مثال عملي (للتوضيح وليس استشارة)
شركة سعودية ذات مسؤولية محدودة يملك سعوديون 60% منها ومستثمر من خارج الخليج 40%، دخلها الخاضع 1,000,000 ريال ووعاؤها الزكوي 5,000,000 ريال (سنة هجرية). ضريبة الدخل: 40% × 1,000,000 × 20% = 80,000 ريال. الزكاة: 60% × 5,000,000 × 2.5% = 75,000 ريال. المجموع 155,000 ريال.
وشركة في البر الرئيسي الإماراتي دخلها الخاضع 1,000,000 درهم تدفع 9% × 625,000 = 56,250 درهمًا. فالزكاة السعودية تتبع الميزانية أكثر مما تتبع الربح: كلما كبر الوعاء زادت الزكاة وبقيت ضريبة الدخل كما هي.
ابدأ تجربة 15 يومًا افتح العرض التجريبي السعودي (demo / demo) راسلنا على واتساب
كيف تختلف الفوترة الإلكترونية: اعتماد زاتكا للفواتير أم نموذج Peppol الإماراتي؟
السعودية تطبّق الفوترة الإلكترونية فعليًا بنموذج مركزي، والإمارات في المرحلة التجريبية وعبر مزوّدي خدمة معتمدين. فالمرحلة الأولى سارية في السعودية منذ 4 ديسمبر 2021 والثانية منذ 1 يناير 2023 على موجات (الهيئة). وتعتمد الهيئة كل فاتورة ضريبية قبل وصولها إلى المشتري، ويُبلَّغ عن الفواتير الضريبية المبسطة خلال 24 ساعة من إصدارها (قرار الضوابط والمتطلبات). ولا تُخصم ضريبة الفاتورة التي لم تعتمدها الهيئة بحسب الدليل الإرشادي التفصيلي، ويجعل القرار الاعتماد أو الإبلاغ شرطًا لخصم المشتري ضريبة المدخلات بداية من التاريخ الذي تحدده الهيئة وفق قرار لاحق.
وتُشعِر الهيئة منشآت كل موجة قبل ستة أشهر على الأقل. كان على المجموعة الرابعة والعشرين (الموجة 24)، أي من تجاوزت إيراداته الخاضعة لضريبة القيمة المضافة 375,000 ريال، أن تربط قبل 30 يونيو 2026 (الهيئة، 26 سبتمبر 2025). والمجموعة الخامسة والعشرون (الموجة 25)، المعلنة في 24 يوليو 2026، تشمل من تجاوزت إيراداته الخاضعة لضريبة القيمة المضافة 187,500 ريال في أي عام من 2022 إلى 2025، وموعد الربط 1 فبراير 2027 (الهيئة، 24 يوليو 2026). والشركة التي تبدأ في السعودية في 2026 لم تحقق إيرادات في تلك الأعوام، فتبقى على متطلبات المرحلة الأولى حتى موعد الربط المحدد لموجتها، الذي تُشعِر به الهيئة قبل ستة أشهر على الأقل (الدليل الإرشادي التفصيلي). وتشرح إس آي إف إنترناشيونال (sif.xrero.com)، التي تقدم اكسريرو (Xrero) في السعودية، كيف تُحدَّد الموجات. والمخالفات تبدأ بتنبيه، ثم يكلف عدم الربط 10,000 ريال ويتدرج حتى 50,000 ريال عند التكرار (الهيئة، مايو 2024).
أما النظام الإماراتي، القائم على القرارين الوزاريين رقم 243 و244 لسنة 2025، فيشمل فواتير الأعمال والجهات الحكومية، وتُتبادل عبر Peppol من خلال مزوّد خدمة معتمد يعيّنه كل طرف (وزارة المالية، 29 سبتمبر 2025). وبدأت المرحلة التجريبية في 1 يوليو 2026 ونموذج الأركان الخمسة يعمل (وزارة المالية، 27 سبتمبر 2026). وتغيّر موعد واحد: مُدِّد موعد تعيين المزوّد لمن تبلغ إيراداته 50 مليون درهم فأكثر من 31 يوليو إلى 30 أكتوبر 2026 (وزارة المالية، 10 مايو 2026). والغرامات 5,000 درهم شهريًا لعدم التطبيق أو لعدم تعيين مزوّد خدمة معتمد في الموعد، و100 درهم عن كل فاتورة متأخرة بحد 5,000 درهم شهريًا (قرار مجلس الوزراء رقم 106 لسنة 2025). وكل المواعيد في دليلنا للفوترة الإلكترونية في الإمارات.
| الفوترة الإلكترونية | الإمارات | السعودية |
|---|---|---|
| الوضع في 28 سبتمبر 2026 | مرحلة تجريبية منذ يوليو 2026 | المرحلة الأولى منذ 4 ديسمبر 2021، والثانية منذ 1 يناير 2023 |
| النموذج | تبادل عبر Peppol من خلال مزوّدين معتمدين (نموذج الأركان الخمسة) | الهيئة تعتمد الفواتير الضريبية، ويُبلَّغ عن الفواتير الضريبية المبسطة خلال 24 ساعة |
| النطاق | الأعمال والجهات الحكومية | الأعمال والجهات الحكومية والمستهلكون |
| من يتصل | المزوّد الذي تعيّنه ومزوّد المشتري | حلّك أنت بعد ربطه في منصة فاتورة |
| الموعد القادم | المزوّد بحلول 30 أكتوبر 2026 والتطبيق 1 يناير 2027 (50 مليون درهم فأكثر) | المجموعة الخامسة والعشرون (الموجة 25): موعد الربط 1 فبراير 2027 |
| المنشآت الأصغر | المزوّد بحلول 31 مارس 2027 والتطبيق 1 يوليو 2027 | بإشعار الموجة قبل ستة أشهر على الأقل |
| الغرامات | 5,000 درهم شهريًا (عدم التطبيق أو عدم تعيين المزوّد في الموعد)، و100 درهم عن الفاتورة المتأخرة | تنبيه ثم من 1,000 إلى 50,000 ريال |
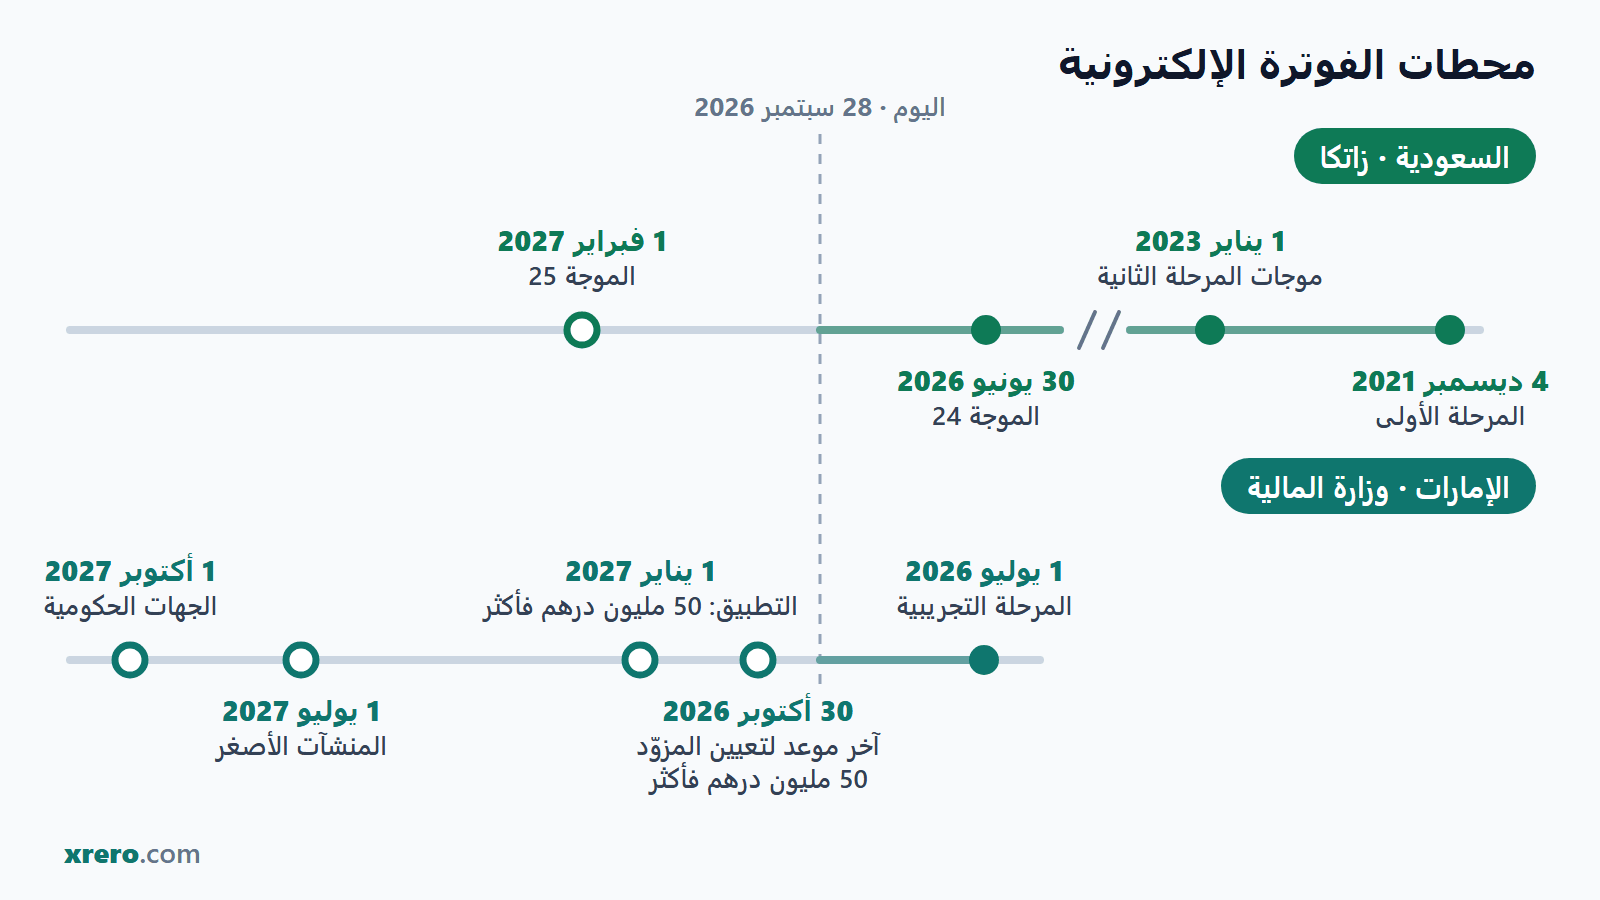
في السعودية يتصل نظامك بالهيئة مباشرة، بشهادات تصدر باسم منشأتك عبر منصة فاتورة (كيف يعمل الربط في المرحلة الثانية). وفي الإمارات يسلّم نظامك الفواتير للمزوّد الذي تعيّنه، فيتبادلها ويرسل البيانات الضريبية إلى الجهة المختصة. والمجموعة تحتاج الطريقين، كلٌّ لكيانه القانوني.
لماذا اكسريرو هو أفضل نظام ERP للمنشآت في السعودية في 2026
- المرحلة الثانية مدمجة: فواتير ضريبية تعتمدها الهيئة قبل وصولها إلى المشتري، وفواتير ضريبية مبسطة يُبلَّغ عنها خلال 24 ساعة، والإشعارات الدائنة والمدينة، بصيغة UBL 2.1 XML مع ختم التشفير وسلسلة التجزئة ورمز الاستجابة السريعة (QR).
- في بيئتَي المطوّرين والمحاكاة: اختبرنا اكسريرو في بيئة المطوّرين التجريبية (Sandbox) التابعة للهيئة في 18 سبتمبر 2026، فقُبلت أنواع مستندات الامتثال الستة كلها، وقَبِلت بيئة الاختبار طلبات اعتماد وإبلاغ وإشعارًا دائنًا دون أي تحذير. وفي 28 سبتمبر 2026 هُيّئ جهاز منشأة سعودية في بيئة المحاكاة لمنصة فاتورة عبر اكسريرو (قُبلت مستندات الامتثال الستة، وصدر معرّف ختم التشفير للإنتاج داخل بيئة المحاكاة).
- شهاداتك لك: تُصدر كلمة المرور لمرة واحدة (OTP) من حسابك في منصة فاتورة، ويطلب معالج اكسريرو الشهادات ويجري فحوص الامتثال الستة، وتصدر الشهادات باسم منشأتك لا باسمنا.
- جاهز للتدقيق: عدادات لا تُصفَّر، وسجل إرسال لا يقبل إلا الإضافة، وفواتير معتمدة لا تُعدَّل ولا تُحذف، وأرشيف مقفل لا يمكن حذفه بملفات تصدير مسمّاة وفق تسمية الهيئة.
- إلى جانب الفوترة: دليل حسابات سعودي، وإقرار ضريبة القيمة المضافة بنسبة 15%، والشيكات المؤجلة، ومخزون في عدة مستودعات، ونقطة بيع بالعربية تُبلِغ الهيئة بالفواتير الضريبية المبسطة من الكاشير، ومتجر إلكتروني على المخزون والحسابات نفسها، بالعربية والإنجليزية.
- سعر واضح: 101 ريال للمستخدم شهريًا قبل الضريبة، أو 85 ريالًا للمستخدم شهريًا في الاشتراك السنوي (توفير 16%)، وإعداد يبدأ من 3,062 ريالًا يشمل نقل البيانات والتدريب، ويُحصَّل الاشتراك بالدرهم الإماراتي (1 درهم ≈ 1.02 ريال)، مع تجربة 15 يومًا دون بطاقة ائتمان؛ ولشركتك في الإمارات نسخة اكسريرو الإماراتية مع الرواتب وملف معلومات الرواتب (SIF) لنظام حماية الأجور.
وقدّمت إس آي إف إنترناشيونال في 28 سبتمبر 2026 طلب الإدراج في قائمة مزوّدي حلول الفوترة الإلكترونية لدى الهيئة، وهو قيد المراجعة. نضع اكسريرو في المرتبة الأولى لهذه الأسباب. اكسريرو منتجنا نحن؛ وضعنا المعايير أمامك لتحكم على الترتيب بنفسك، وشاشات الهيئة مفتوحة في العرض التجريبي السعودي للقراءة فقط (أدوات السعودية ← تقارير زاتكا). إس آي إف إنترناشيونال (sif.xrero.com) · الفوترة الإلكترونية للمرحلة الثانية · xrero.com/ar/saudi · تجربة 15 يومًا
ما التزامات الرواتب والموظفين في كل بلد؟
البلدان يراقبان الرواتب إلكترونيًا، وتفرض السعودية كذلك اشتراكات التأمينات الاجتماعية على العمال الوافدين، لا على المواطنين وحدهم.
| الالتزام | الإمارات | السعودية |
|---|---|---|
| قناة الرواتب | نظام حماية الأجور عبر البنوك ودور الصرافة المعتمدة، ويغطي أكثر من 99% من عمال القطاع الخاص | ملفات حماية الأجور تُرفع على مُدد، لكل منشآت القطاع الخاص، وآخر مرحلة (من 1 إلى 5 عاملين) في 2020 |
| القاعدة الحالية | تُعد المنشأة ملتزمة إذا حوّلت 85% على الأقل من إجمالي الأجور المستحقة خلال المدة المحددة (قرار يونيو 2026)، ويبقى الأجر المتفق عليه مستحقًا كاملًا للعامل | مدة رفع الملفات 30 يومًا بدلًا من 60 منذ 1 مارس 2025 |
| معاشات المواطنين | المعيّنون منذ 31 أكتوبر 2023: 11% على الموظف و15% على صاحب العمل | السعوديون: معاشات 9% + 9% (المشتركون لأول مرة منذ 3 يوليو 2024 ممن ليس لهم مدد اشتراك سابقة: 10% + 10% منذ 1 يوليو 2026) |
| اشتراكات أخرى | لا تشملها هذه المقارنة | ساند 0.75% + 0.75% (للسعوديين)، والأخطار المهنية 2% على صاحب العمل عن كل عامل |
| مواطنو الخليج عبر الحدود | السعودي على رواتب منشأة إماراتية يبقى في فرع المعاشات السعودي | الإماراتي على رواتب منشأة سعودية يبقى على قانون المعاشات الإماراتي |
| في اكسريرو | النسخة الإماراتية: الرواتب مع ملف SIF لنظام حماية الأجور | النسخة السعودية: لا رواتب ولا تأمينات اجتماعية ولا مُدد ولا ملف حماية أجور |
للتوضيح: الرواتب مع ملف SIF في اكسريرو خاصة بالنسخة الإماراتية (الموارد البشرية والرواتب في الإمارات؛ ودليلنا لنظام حماية الأجور وملف SIF). أما النسخة السعودية فلا تتضمن الرواتب ولا التأمينات الاجتماعية ولا مُدد ولا حماية الأجور، فتُدار رواتب المنشأة في السعودية خارج اكسريرو.
التوسع من الإمارات إلى السعودية: بماذا تبدأ؟
- ارسم خريطة الملكية أولًا: فهي تحدد تقسيم الزكاة وضريبة الدخل.
- سعّر على 15% وسجّل متى تجاوزت توريدات الأشهر الـ12 الماضية 375,000 ريال أو يُتوقع أن تتجاوزها توريدات الأشهر الـ12 القادمة؛ وإن كنت تبيع من الإمارات دون كيان سعودي فسجّل خلال 30 يومًا من أول توريد تلتزم فيه بسداد الضريبة السعودية.
- أصدر فواتيرك بالعربية من اليوم الأول وفق المرحلة الأولى، وخطّط للثانية قبل موعد ربط موجتك.
- احسب ضريبة الاستقطاع على المدفوعات لشركات المجموعة في الإمارات بأسعار الاتفاقية السعودية الإماراتية: الإتاوات 10%، وعوائد القروض والأتعاب دون منشأة دائمة في المملكة تخضع للضريبة في الإمارات فقط.
- سجّل في التأمينات الاجتماعية وجهّز مُدد، فعليها تُرفع ملفات الأجور السعودية.
- احفظ السجلات السعودية بالعربية: سجلات ضريبة القيمة المضافة ست سنوات على الأقل، وأطول للأصول الرأسمالية (اللائحة التنفيذية لنظام ضريبة القيمة المضافة، المادة 66)، والدفاتر التجارية والمراسلات والمستندات عشر سنوات على الأقل (نظام الدفاتر التجارية، المادة 8)، ومستندات كل إقرار زكوي عشر سنوات على الأقل داخل المملكة (لائحة الزكاة، المادة 110).
أما المنشأة السعودية التي تؤسس كيانًا في الإمارات فقائمتها: التسجيل في ضريبة الشركات خلال 3 أشهر (و6 أشهر للفرع)، والتسجيل في ضريبة القيمة المضافة خلال 30 يومًا من تجاوز 375,000 درهم (ودون حد إن باعت في الإمارات دون كيان إماراتي وكانت هي الملزمة بسداد الضريبة)، والرواتب عبر نظام حماية الأجور، ومزوّد فوترة إلكترونية بحلول 31 مارس 2027، أو بحلول 30 أكتوبر 2026 إذا بلغت إيراداتها 50 مليون درهم فأكثر.
ماذا تحتاج مجموعة تعمل في البلدين من نظام واحد؟
محركان للضريبة، واتصالان للفوترة الإلكترونية، ونظاما رواتب. اطلب من أي مورّد أن يريك مباشرةً: كل شركة بعملتها ونسبة ضريبتها، وإرسال الفواتير السعودية من داخل النظام لتعتمدها الهيئة بشهادات الشركة نفسها، وطريق الشركة الإماراتية إلى مزوّدها في موعدها المقرر، وأي قواعد رواتب يشغّلها في كل بلد.
لكل سوق نسخة من اكسريرو، والنسختان من مطوّر واحد هو اكسريرو في دبي. النسخة الإماراتية بـ99 درهمًا لكل مستخدم شهريًا قبل الضريبة، والإعداد من 2,999 درهمًا، وتشغّل الرواتب مع ملف معلومات الرواتب (SIF) لنظام حماية الأجور (أسعار الإمارات). والنسخة السعودية التي تقدّمها إس آي إف إنترناشيونال بـ101 ريال لكل مستخدم شهريًا قبل الضريبة، أو 85 ريالًا لكل مستخدم شهريًا في الخطة السنوية، والإعداد من 3,062 ريالًا، مع الاعتماد والإبلاغ للمرحلة الثانية (أسعار السعودية)، ويُحصَّل اشتراكها بالدرهم الإماراتي (1 درهم ≈ 1.02 ريال). ولا تتضمن النسخة السعودية الرواتب ولا التأمينات الاجتماعية ولا مُدد ولا حماية الأجور، فتُدار رواتب الشركة السعودية خارج اكسريرو.
ابدأ تجربة 15 يومًا افتح العرض التجريبي السعودي (demo / demo) راسلنا على واتساب
الأسئلة الشائعة
أيهما أقل تكلفة لممارسة الأعمال: السعودية أم الإمارات؟
في ضريبة القيمة المضافة الإمارات أخف: 5% مقابل 15%، لكنها تُحصَّل من العميل فيظهر أثر الفرق غالبًا في الأسعار والسيولة. أما الأرباح فبحسب الملكية: حصة غير الخليجيين تدفع ضريبة دخل 20% مقابل ضريبة شركات إماراتية 9% فوق 375,000 درهم، وحصة السعوديين والخليجيين تدفع زكاة 2.5% على نصيبها من الوعاء الزكوي، وقد تزيد على 9% من الربح أو تقل عنها.
هل تدفع الشركات الإماراتية الزكاة في السعودية؟
يتوقف ذلك على ملكيتها. الزكاة على الملاك السعوديين، ومواطنو دول الخليج يُعامَلون معاملة السعوديين. ففي الشركة السعودية تدفع حصة السعوديين والخليجيين زكاة 2.5% على نصيبها من الوعاء الزكوي، وتدفع حصص غير السعوديين ضريبة دخل 20%. وقد تنظر هيئة الزكاة والضريبة والجمارك إلى من يملك الشركة المالكة، فعلى الشركة الأم الإماراتية التي فيها مساهمون من خارج الخليج أن تتأكد من التقسيم قبل أول إقرار.
ما الفرق بين ضريبة القيمة المضافة في السعودية والإمارات؟
النسبة أولًا: 5% في الإمارات و15% في السعودية. والتسجيل إلزامي على المنشأة المقيمة فوق 375,000 (درهم أو ريال)، واختياري فوق 187,500 درهم أو من 187,500 ريال، ولا حد لغير المقيم. ويُقدَّم الإقرار الإماراتي بحلول اليوم الـ28 بعد نهاية الفترة، والسعودي في آخر يوم من الشهر التالي (وشهريًا فوق 40 مليون ريال). وبيانات الفاتورة الضريبية السعودية بالعربية.
هل الفوترة الإلكترونية في الإمارات مثل الفوترة الإلكترونية لدى زاتكا؟
لا. في السعودية تعتمد هيئة الزكاة والضريبة والجمارك (زاتكا) كل فاتورة ضريبية قبل وصولها إلى المشتري، ويُبلَّغ عن الفواتير الضريبية المبسطة خلال 24 ساعة. أما في الإمارات فيرسل مزوّد الخدمة الذي تعيّنه منشأتك الفاتورة عبر Peppol إلى مزوّد المشتري، ويرسل البيانات الضريبية إلى الجهة المختصة. ونطاق الإمارات تعاملات الأعمال والجهات الحكومية، أما السعودية فتشمل المستهلكين أيضًا.
متى تصبح الفوترة الإلكترونية إلزامية في الإمارات؟
في 1 يناير 2027 للأعمال التي تبلغ إيراداتها 50 مليون درهم أو أكثر، وعليها تعيين مزوّد خدمة معتمد بحلول 30 أكتوبر 2026 (مُدِّد في مايو 2026 من 31 يوليو). وتعيّن الأعمال الأصغر مزوّدها بحلول 31 مارس 2027 وتطبّق من 1 يوليو 2027، والجهات الحكومية من 1 أكتوبر 2027. وبدأت المرحلة التجريبية في 1 يوليو 2026.
هل تحتاج المنشأة السعودية التي تفتح في الإمارات إلى التسجيل في ضريبة الشركات؟
نعم. الشركة التابعة المؤسسة في الإمارات، ولو في منطقة حرة، تسجّل خلال 3 أشهر من التأسيس، والفرع خلال 6 أشهر، والتأخر يكلف 10,000 درهم. والضريبة 0% حتى 375,000 درهم من الدخل الخاضع و9% فوقها. ويجوز للمقيم الذي لم تتجاوز إيراداته 3 ملايين درهم قط اختيار تسهيلات الأعمال الصغيرة للفترات المنتهية حتى 31 ديسمبر 2029، ما لم يكن شخصًا مؤهلًا في منطقة حرة أو عضوًا في مجموعة متعددة الجنسيات كبيرة.
هل يشغّل اكسريرو الرواتب لشركة في السعودية؟
لا. الرواتب وملف معلومات الرواتب (SIF) لنظام حماية الأجور في نسخة اكسريرو الإماراتية فقط. والنسخة السعودية من إس آي إف إنترناشيونال، مزوّد اكسريرو في السعودية، تشمل المحاسبة وضريبة القيمة المضافة والمبيعات والمشتريات والمخزون ونقاط البيع والمتجر الإلكتروني وملفات الموظفين والفوترة الإلكترونية للمرحلة الثانية لدى هيئة الزكاة والضريبة والجمارك، دون الرواتب والتأمينات الاجتماعية ومُدد وحماية الأجور.
عن الناشر: اكسريرو (Xrero) نظام ERP سحابي بالعربية والإنجليزية تطوّره شركة برمجيات في دبي، وموقعه xrero.com، وتقدّمه في السعودية شركة إس آي إف إنترناشيونال (sif.xrero.com) ومقرها الرياض. واكسريرو ليس Xero، شركة برامج المحاسبة النيوزيلندية، ولا صلة له بها. هذا المقال معلومات عامة مستمدة من المنشورات الرسمية، وليس استشارة في حالتك الخاصة.
تم تحديث الصفحة في 28 سبتمبر 2026.